

クロスボーダーM&A 完全ガイド 連結会計編(連結の範囲)【2026年版】
クロスボーダーM&Aで海外の会社を買った。ところが決算を締めてみると、連結の売上高が1円も増えていない。
M&Aアドバイザリーの現場で、実際に起きることです。原因は単純で、その出資が「連結の範囲」に入らなかったからです。持分法が適用されると、相手の売上も資産も、連結財務諸表には取り込まれません。載るのは投資勘定1行と、持分法による投資損益1行だけです。
そして厄介なのは、連結対象になるかどうかが出資比率だけでは決まらないこと、さらに日本基準とIFRSで結論が変わりうることです。クロスボーダーM&Aでは、この判定を案件の検討段階で押さえておかないと、クロージング後の決算で想定と食い違います。本稿ではその線引きを整理します。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. M&Aで取得した会社は、連結・持分法・金融商品のどれになるか

まず、出資先の会計上の扱いは3つに分かれます。どれになるかで、連結財務諸表に載る情報量がまったく違います。
| 扱い | 判定の軸 | 連結財務諸表への反映 | 売上高への影響 |
|---|---|---|---|
| 連結(子会社) | 支配しているか | 資産・負債・収益・費用をすべて取り込む。他の株主の持分は非支配株主持分として区分 | 対象会社の売上がまるごと加算される |
| 持分法(関連会社) | 重要な影響力があるか | 投資勘定1行+持分法による投資損益1行のみ | ゼロ。1円も増えない |
| 金融商品 | いずれにも当たらない | IFRSでは公正価値で評価し、価値変動を純損益またはOCIに計上。日本基準では、市場価格のない株式(非上場株式)は取得原価で評価 | ゼロ |
「買収したのに売上が増えない」の正体はここです。40%台の出資でマジョリティを取らなかった場合、支配が認められなければ持分法になり、トップラインは動きません。
2. 日本基準の連結の範囲 ─ 数値の線が引かれている
日本の連結の範囲は、企業会計基準第22号の第7項が定めています。いわゆる支配力基準で、3段階の線が引かれています。
| 段階 | 議決権の保有 | 追加要件 |
|---|---|---|
| ① | 50%超を保有 | なし。これだけで子会社 |
| ② | 40%以上50%以下を保有 | 下表の要件のいずれかに該当すること |
| ③ | 40%未満だが、緊密な者・同意している者と合算して50%超 | 下表の要件のいずれかに該当すること |
②③で求められる追加要件は次のとおりです(②では、緊密な者・同意している者と合わせて議決権の過半数を占めていることも、要件のひとつになります)。
- 自社の役員・従業員(またはその経験者で、自社が方針決定に影響を与えられる者)が、対象会社の取締役会等の構成員の過半数を占めていること
- 対象会社の重要な財務・営業または事業の方針の決定を支配する契約等が存在すること
- 対象会社の資金調達額の総額の過半について融資を行っていること
- その他、対象会社の意思決定機関を支配していることが推測される事実が存在すること
ポイントは「緊密な者・同意している者」の合算です。自社の持分が40%未満でも、たとえば自社の関連会社や、議決権行使について合意している現地パートナーの持分を足して過半数になれば、追加要件次第で子会社になりえます。
持分法のほうは20%と15%
支配がない場合は、企業会計基準第16号で持分法の対象かを判定します。20%以上で関連会社、15%以上20%未満でも、役員の派遣・重要な融資・重要な技術の提供など一定の要件を満たせば関連会社になります。
3. IFRSの連結の範囲 ─数値の線がない
IFRS第10号(シンガポールではSFRS(I) 10として同一内容で適用)には、50%や40%といった閾値が一切ありません。支配しているかどうかを、実質で判断します。
支配の3要素
| 要素 | 意味 | |
|---|---|---|
| ① | パワー | 対象会社のリターンに重要な影響を与える活動を、現在、指図できる能力 |
| ② | 変動リターンへのエクスポージャー | 関与から生じるリターンが変動しうる立場。配当だけでなく、ロイヤリティや取引利益も含む |
| ③ | ①と②の結びつき | リターンの額に影響を与えるために、そのパワーを用いる能力 |
3つすべてが揃って初めて支配です。ひとつでも欠ければ連結しません。
議決権の過半数を持たない場合の判断順序
クロスボーダーM&Aで論点になるのはここです。IFRS第10号はB41からB46で、次の順に判断せよと定めています。
| 順 | 見るもの | 条文 |
|---|---|---|
| 1 | 自社の議決権と、他の株主の保有数・分散度の比較 | B42(a) |
| 2 | 潜在的議決権(コールオプション、転換権など)が実質的か | B42(b) |
| 3 | 株主間契約など、その他の契約上の権利 | B42(c) |
| 4 | 過去の株主総会での議決行動を含む、その他の事実と状況 | B42(d) |
| 5 | ここまでで明確なら、そこで確定する | B43 |
| 6 | 明確でなければ、取締役の指名権などの追加要素を見る | B44〜B45 |
| 7 | それでも明確でなければ、支配していないと結論する | B46 |
最後のB46が実務上もっとも重要です。IFRSの立て付けは「グレーなら連結しない」であって、「グレーなら連結する」ではありません。
同じ比率でも結論が逆転する
基準には設例(Application examples)が置かれており、そのうち3つを示します。他の株主がどれだけ分散しているかで、同じ出資比率でも答えが変わることがわかります。
| 自社の持分 | 残りの株主構成 | 結論 |
|---|---|---|
| 48% | 残り52%が多数の株主に広く分散し、いずれも共同行動していない | パワーあり。連結対象になりうる |
| 45% | 他に2名の株主が各26%を保有 | パワーなし。2名が組めば上回られる |
| 45% | 残りを11名の株主が各5%ずつ保有 | 議決権の比率だけでは決まらない。追加の事実次第 |
45%より48%のほうが支配しやすい、という話ではありません。見ているのは自社の比率ではなく、残りがどう割れているかです。現地パートナーが1社で26%を持っている合弁と、少数株主が50社に分散している会社とでは、同じ45%でも意味が違います。
拒否権を持っていても、連結の根拠にはならない
B26からB28は、防御的権利(protective rights)はパワーを与えないと定めています。
| 区分 | 例 | 支配判定への影響 |
|---|---|---|
| 防御的権利 | 定款変更・増資・重要資産の処分・倒産申立てに対する拒否権 | パワーを与えない。連結の根拠にならない |
| 実質的な権利 | 予算・事業計画の承認、経営陣の任免、日常の事業方針の決定 | 関連性のある活動を指図する権利であればパワーになりうる |
さらにB27の後段には、防御的権利を持っていても「他の当事者がパワーを持つこと」を妨げることはできない、とあります。つまり自社に拒否権があっても、相手方が支配者として連結する結論は変わりません。「拒否権を取ったから、向こうにも連結させない」は成り立たないということです。
4. クロスボーダーM&Aで、2つの基準の違いが効く場面
| 論点 | 日本基準(企業会計基準第22号) | IFRS第10号 / SFRS(I) 10 |
|---|---|---|
| 判断の枠組み | 支配力基準。意思決定機関を支配しているか | 支配の3要素(パワー・変動リターン・両者の結びつき) |
| 数値基準 | あり。50%超/40〜50%+要件/40%未満+緊密者合算 | なし |
| 他の株主の分散 | 明文なし。緊密な者・同意している者の合算で実質的に対応 | 明示的に考慮(B42(a))。de facto controlを正面から認める |
| 潜在的議決権 | 考慮を求める規定はなく、期末時点の議決権の数で判定する(適用指針第22号) | 実質的なものを考慮(B47〜B50) |
| 防御的権利 | 明文規定なし | パワーを与えないと明文で規定(B26〜B28) |
| グレーのとき | 要件への該当性で判断 | 支配していないと結論する(B46) |
実務で差が出るのは2方向です。
- 日本基準では連結外だがIFRSでは連結内:持分が40%未満で緊密者の合算もないが、残りの株主が極端に分散しており、過去の総会の状況からも実質的に決議を左右できる場合
- 日本基準では連結内だがIFRSでは連結外:持分45%で、対象会社の資金調達額の過半を融資しているため日本基準では子会社に当たるが、IFRSでは融資は防御的権利にとどまり、他に26%の株主が2名いるためパワーが認められない場合
日本の親会社がIFRS任意適用を検討している、あるいはシンガポールに中間持株会社を置いて現地でSFRS(I)の連結パッケージを作る、といったケースでは、同じストラクチャーで2つの結論が併存しうることになります。買収の検討段階で両方を確認しておかないと、クロージング後に「現地では子会社、本社では関連会社」という状態が生まれます。
この出資で連結になるか確認したい
出資比率・株主構成・株主間契約の条項から、日本基準とIFRSの両面で連結の判定を整理します(秘密厳守)。
5. 持分法になると、M&Aの投資回収はどう変わるのか
持分法は「連結の簡易版」ではありません。実務上の制約が3つ生まれます。
トップラインが動かない
冒頭の話です。対象会社がどれだけ伸びても、親会社の売上高は増えません。増えるのは持分法による投資損益だけで、しかも営業外損益の区分です。「売上○○億円の会社を取った」という社内説明と、実際に連結P/Lに出てくる姿が食い違います。
配当を自由に吸い上げられない
ここが見落とされがちです。持分法適用会社の配当は、自社の一存では決められません。
配当の決議機関は国によって違います。日本では株主総会決議が原則ですが、たとえばフィリピンでは、改正会社法第42条により現金配当は取締役会の決議事項です。取締役会の過半数を相手方が握っていれば、配当は相手方の判断で止まります。
回収手段を配当だけに頼る設計は、この時点で破綻します。実務上の対応は2つです。
- ロイヤリティ契約やマネジメントフィー契約を併用し、損益計算書の上で回収できる経路をつくっておく
- 株主間契約に配当方針条項を入れ、「分配可能額の○%以上を毎期配当する」ことを契約上の義務にしておく
情報が取れない
持分法でも、相手方の財務情報は必要です。IAS第28号(SFRS(I) 1-28)は決算期の差を3か月以内と定めており、それを超える場合は仮決算が必要になります。連結パッケージの提出義務を契約に書いていないと、毎期の決算で相手方の好意に依存することになります。
出資比率ごとの権利と実務上の位置づけはマイノリティ出資の比率設計で、少数出資の進め方と出口の設計は少数出資・資本業務提携編で解説しています。
6. M&Aの株主間契約の条項が、連結判定を動かす
ここがクロスボーダーM&Aの連結会計でもっとも実務的な論点です。法務が良かれと思って入れた条項が、会計上の結論を変えてしまうことがあります。
| 条項 | 法務上の意図 | 連結判定への影響 |
|---|---|---|
| コールオプション(持分の追加取得権) | 将来のマジョリティ化の道筋を確保 | 要注意。実質的な潜在的議決権と評価されれば、現時点で支配ありとされうる |
| 取締役の過半数指名権 | 経営への関与を確保 | 要注意。取締役会を通じて関連性のある活動を指図する権利そのものと評価されやすく、支配の有力な根拠になる |
| 一方的な譲渡承認権 | 望まない第三者の参入を防ぐ | 要注意。相手方が自社の「事実上の代理人」と判定され、相手方の議決権まで合算して判定される要因になる(B75(c)) |
| プットオプション(売却請求権) | エグジットの確保 | 安全。支配の根拠にはならない |
| タグアロング(共同売却請求権) | 相手方の売却に追随する権利 | 安全。防御的権利の性格が強い |
| 相互の譲渡制限 | 当事者の固定 | 安全。双方を等しく縛るため、一方のパワーにはならない |
IFRS第10号のB21は、経営幹部の任命や取締役会メンバーの指名を事実上主導できるかといった「実際に指図できる能力」の証拠(B18)を、リターンへのエクスポージャーの大きさなどの兆候(B19・B20)より重く扱うと定めています。つまり「いくら出したか」より「誰を送り込めるか」のほうが効きます。
連結したくないのに取締役の過半数指名権を取ってしまった、逆に連結したいのに防御的権利しか取れていない、というミスマッチは契約交渉の段階でしか直せません。株主間契約のドラフトは、法務だけでなく会計の目でも読む必要があります。
株主間契約の交渉は法務、連結の判定は経理と、社内で担当が分かれていることが多く、調印後に「この条項では連結になる」と分かるケースがあります。
コール・オプションや取締役の指名権など、判定に効く条項は、ドラフトの段階で監査人とも確認しておくことをおすすめします。海外の子会社がIFRSやSFRS(I)で報告している場合は、日本基準との判定の違いも整理が必要です。
条項ごとの設計の考え方は株主間契約で押さえる12条項で解説しています。
7. 連結判定の流れ
| 問い | Yes | No | |
|---|---|---|---|
| 1 | 支配の3要素がすべて揃っているか | 連結 | 2へ |
| 2 | 議決権の過半数がない場合、他の株主の分散・潜在的議決権・契約上の権利を順に見て、支配があると明確に言えるか | 連結 | 連結しない |
| 3 | 重要な影響力があるか(20%以上の推定、または取締役会への参加等) | 持分法 | 4へ |
| 4 | いずれにも当たらない | ─ | 金融商品として処理(IFRSは公正価値、日本基準の非上場株式は取得原価) |
8. 50:50の合弁は、どちらが連結するのか
持分がちょうど半分ずつの合弁会社は、通常、どちらの当事者も単独では支配していません。この場合は、共同支配の取決めに当たるかどうかを別の基準(IFRS第11号 / SFRS(I) 11)で判断し、その結果で会計処理(持分法か、資産・負債の持分相当の計上か)が決まります。
まず共同支配かどうかを確かめる
共同支配とは、関連性のある活動に関する意思決定に、支配を共有する当事者全員の一致した合意が必要な状態をいいます。比率が50:50であることが共同支配を意味するわけではありません。
| 状況 | 判定 |
|---|---|
| 重要事項の決議に双方の賛成が必要 | 共同支配。どちらも単独では意思決定できない |
| 議長に決定票(キャスティングボート)がある | 共同支配ではない。議長を出す側が支配している可能性がある |
| 一方が取締役の過半数を指名できる | 共同支配ではない。指名権を持つ側が支配している可能性がある |
| 50:50で、重要事項が過半数(普通決議)で決まる | 双方が賛成しなければ過半数に届かないため、黙示的に共同支配となる(IFRS第11号B7) |
ここで見落とされやすいのが決定票です。「対等の合弁」として50:50にしたつもりでも、定款や株主間契約に議長の決定票が入っていれば、対等ではなくなります。契約交渉のときに些末な条項として通してしまうと、決算で連結範囲が変わります。
共同支配なら、さらに2つに分かれる
| 区分 | 内容 | 会計処理 |
|---|---|---|
| 共同支配事業(Joint Operation) | 当事者が、取決めの資産に対する権利と負債に対する義務を直接有する | 自社の持分に対応する資産・負債・収益・費用を、自社の財務諸表に直接取り込む |
| 共同支配企業(Joint Venture) | 当事者が、取決めの純資産に対する権利を有する | 持分法を適用する |
どちらに当たるかは、別個の事業体を設けているか、その法的形態、契約条件、その他の事実と状況から判断します。別会社を設立していれば原則として共同支配企業(持分法)ですが、契約で当事者が資産への直接の権利と負債への直接の義務を負っていれば、共同支配事業として扱われることがあります。
日本基準との違い
| IFRS / SFRS(I) | 日本基準 | |
|---|---|---|
| 枠組み | IFRS第11号で共同支配事業と共同支配企業に区分する | 共同支配企業への投資は持分法。区分の枠組みはIFRSほど明確ではない |
| 実務上の帰結 | 共同支配事業に当たれば、売上や資産が自社に取り込まれる | 原則として持分法。売上は取り込まれない |
合弁で売上を連結に取り込みたいという要望は実務でよく出ますが、IFRSでそれが可能なのは共同支配事業に該当する場合に限られます。別会社を設立した時点で、多くの場合は持分法になります。「合弁会社を作れば売上が立つ」という前提で事業計画を組むと、決算で食い違います。
合弁会社の会計処理を相談したい
共同支配の判定、共同支配企業と共同支配事業の区分、連結パッケージの設計まで支援します。
9. この論点は、M&Aのどの段階で効くか
連結の範囲の判定は、決算のときに会計士が考えることだと思われがちです。実際には、結論のほとんどはM&Aの案件段階で決まっています。
| M&Aの段階 | ここで決まること | あとから変えられるか |
|---|---|---|
| 案件初期 | 何%取得するかの方針。連結したいのか、したくないのか | 変えられる。ここが唯一自由に設計できる段階 |
| LOI・基本合意 | 取得比率と、取締役の指名権の方向性 | 変えられるが、相手方との再交渉になる |
| デューデリジェンス | 対象会社の既存の株主構成、既存の株主間契約の内容の把握 | 把握するだけ。ここで初めて「他の株主が分散しているか」が分かる |
| 契約交渉 | コールオプション、取締役指名権、拒否権の設計 | ここが最後の分岐点。締結後は変えられない |
| クロージング後 | 監査人との目線合わせ、決算期の調整、報告パッケージの整備 | 判定そのものは変えられない。運用の調整のみ |
よくある失敗は、契約交渉の段階で法務が「経営に関与できるように」と取締役の過半数指名権を取り、クロージング後の決算で想定していなかった連結が必要になるケースです。逆に、連結して売上を取り込むつもりだったのに、確保した権利が防御的権利ばかりで持分法にとどまるケースもあります。
どちらも、案件の初期に「この取引で何を実現したいのか」を会計の観点まで含めて整理しておけば避けられます。会計基準の話として決算期に持ち込むのではなく、M&Aのストラクチャー設計の一部として扱うべき論点です。
連結後ののれんと無形資産の処理(PPA・減損)は買収後の会計(PPA・のれん・減損)編で、持株会社を通じた保有の比較は買収ストラクチャー編で解説しています。
GGAの支援実績
出資後の会計処理・財務報告に関連する、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
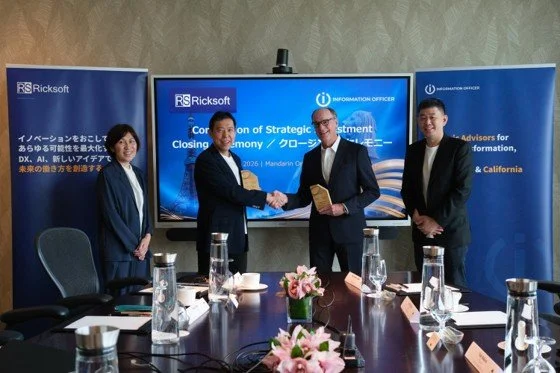
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- シンガポールの美容医療企業Aesthetic Healthcare Holdings Pte. Ltd.(4ブランド・21店舗)を買収。
- GGAの支援
- SFRSからUS GAAPへのコンバート、内部統制の整備、財務報告プロセスの内製化・定着
よくあるご質問
日本基準では、50%は「50%超」に当たらないため①には該当せず、②の40%以上50%以下として追加要件を満たすかどうかで判断します。IFRSでは数値基準がないため、残り50%の株主構成と契約上の権利を見て判断します。合弁で50:50の場合は、どちらも単独では支配しておらず、共同支配の取決めとしてIFRS第11号の検討対象になることが多いです。
あります。むしろ比率より契約条項のほうが効きます。取締役の過半数指名権を取らない、コールオプションを入れない、取る権利は防御的権利の範囲にとどめる、といった設計です。ただし、連結を避けること自体を目的に実態と異なる契約を作ると、監査人の指摘を受けます。事業上の必要性と整合させる必要があります。
適用する基準が違えば結論が違うことはありえます。ただし実務上は混乱のもとになるため、買収の検討段階で両方の基準での判定を済ませ、差が出る場合はその理由を文書化しておくべきです。将来IFRSへ移行する予定があるなら、移行時に連結範囲が変わることになります。
段階取得として、IFRS第3号第42項により、支配を獲得した日に既存の持分を公正価値で再測定し、差額を純損益に計上します。それまでOCI(その他の包括利益)に計上していた額は、その持分を直接処分した場合と同じ方法で処理します(持分法投資の為替換算差額などは純損益に組み替え、FVOCIを選択した資本性金融商品の評価差額は純損益に組み替えず資本の中で振り替えます)。追加取得の比率は小さくても、会計上のインパクトは大きくなることがあります。
主な根拠
企業会計基準第22号「連結財務諸表に関する会計基準」/企業会計基準第16号「持分法に関する会計基準」/企業会計基準適用指針第22号「連結財務諸表における子会社及び関連会社の範囲の決定に関する適用指針」/IFRS第10号「連結財務諸表」/IAS第28号「関連会社及び共同支配企業に対する投資」/IFRS第11号「共同支配の取決め」/IFRS第3号「企業結合」(シンガポールではSFRS(I) 10・SFRS(I) 1-28・SFRS(I) 11・SFRS(I) 3として同一内容)

海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

何%出せば何が取れるのか。会社法・会計基準の閾値と、比率帯ごとの実務上の位置づけ。
Read More →
コール・オプション、先買権、タグ/ドラッグ・アロングなど、少数出資を「増やす・守る・出る」で設計。
Read More →
株式譲渡・事業譲渡・会社分割の違いと、スキームで変わる売り手の手取り・のれんの損金化。
Read More →
カントリーリスクプレミアム、通貨、類似会社の代替、決算書の調整、売り手の事業計画の扱い。
Read More →
株式取得後の100%化の4手法、適格合併の要件、繰越欠損金の引継ぎとヤフー事件。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →


本稿で整理した連結の範囲の判定は、出資比率だけでは決まりません。株主構成、株主間契約の条項、適用する会計基準の組み合わせで結論が変わります。「この比率とこの契約条件で、連結対象になるのか」という段階のご相談を承っています。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

