

クロスボーダーM&A 完全ガイド マイノリティ出資の比率設計編【2026年版】
M&Aでマイノリティ出資を検討するとき、最初に決めなければならないのが出資比率です。15%なのか、25%なのか、それとも49%なのか。ところがこの判断が、意外なほど感覚で決まっています。「まずは2割くらいから」「相手が半分は渡さないと言うので49%で」といった具合です。
比率は、そのまま「何ができて、何ができないか」に直結します。同じマイノリティ出資でも、5%と45%ではまったく別の話になります。本稿では、出資比率ごとに会社法と会計基準が何を与えてくれるのかを整理し、そのうえで比率をどう決めるべきかを考えます。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. マイノリティ出資とは

マイノリティ出資とは、議決権の過半数に満たない比率で出資することをいいます。一般には50%未満の出資を指し、過半数を取得するマジョリティ出資と対比されます。
| マイノリティ出資 | マジョリティ出資 | |
|---|---|---|
| 出資比率 | 50%未満 | 50%超 |
| 経営権 | 取得しない | 取得する |
| 会計処理 | 持分法、または金融商品として処理(日本基準では非上場株式は取得原価、IFRSでは公正価値) | 連結 |
| 投資額 | 相対的に小さい | 相対的に大きい |
| 意思決定 | 相手に委ねる部分が大きい | 自社で決められる |
| 主な使われ方 | 資本業務提携、JV、段階取得の初期、規制対応 | 事業の取り込み、子会社化 |
なぜマイノリティ出資を選ぶのか
理由は大きく5つに分かれます。
- シナジーの獲得:技術やノウハウ、販路を相互に活用する。資本を入れることで業務提携の本気度を示す。
- リスクの分散:全株取得に比べて投資額が小さく、想定が外れたときの損失も限定される。
- 段階取得の第一歩:まず少数で入り、事業を見極めてから過半数に移行する。「デーティング投資」と呼ばれることもある。
- 統合の円滑化:相手の経営陣を残すことで、人材流出や文化摩擦を避けられる。
- 規制への対応:外資規制のある国や業種では、そもそも過半数を取れない。この場合マイノリティ出資は選択ではなく、与えられた前提になる。
5番目は見落とされがちですが、クロスボーダー案件では最も多い理由です。フィリピン、インドネシア、ベトナムなどでは業種ごとに外資比率の上限があり、現地パートナーが過半を持つ構造が事実上強制されます。
2. 比率で自動的に取れるもの
会社法と会計基準は、出資比率に応じて一定の権利や取扱いを定めています。まずこれを押さえておく必要があります。
| 比率 | 根拠 | 取れるもの |
|---|---|---|
| 1%以上(または300個以上) | 会社法 | 株主提案権(議題の提案、議案の要領の通知請求) |
| 3%以上 | 会社法 | 株主総会の招集請求権、会計帳簿の閲覧請求権、役員の解任の訴え |
| 5%以上 | 金商法 | 大量保有報告書の提出義務(上場企業への出資の場合) |
| 10%以上 | 会社法 | 会社の解散の訴え |
| 20%以上 | 会計基準 | 原則として持分法適用会社となる(重要な影響力の推定) |
| 3分の1超 | 会社法 | 特別決議に対する拒否権 |
| 50%超 | 会社法 | 普通決議を単独で可決できる |
| 3分の2以上 | 会社法 | 特別決議を単独で可決できる |
※日本の取締役会設置会社の場合(定款で要件を緩和できます)。公開会社では、株主提案権・総会の招集請求権・役員の解任の訴え・株主代表訴訟に6か月の保有要件があります。株主代表訴訟の提起は、保有比率にかかわらず1株から認められる単独株主権です。特別決議は出席株主の議決権の3分の2以上で成立するため、3分の1超を持てば、他の株主が全員出席しても否決できます。海外の会社では、各国の会社法と定款によって閾値が異なります。
ここで重要なのは、3分の1を超えて初めて「止める力」が手に入り、過半数を超えて初めて「決める力」が手に入る、という構造です。
それ未満の比率では、会社法が与えてくれるものはほとんどありません。1%の株主提案権も3%の招集請求権も、相手が反対すれば結局は否決されます。マイノリティ出資で実質的な影響力を持とうとするなら、比率ではなく契約で設計するしかない、というのが出発点になります。
なお20%は会計上の閾値です。20%以上を保有すると、反証がない限り「重要な影響力を有する」と推定され、持分法が適用されます。持分法では投資先の売上や資産は自社の財務諸表に載らず、持分相当の損益だけが1行で計上されます。この会計上の見え方は、投資判断においても無視できない論点です。
出資比率と権利の設計を相談したい
目的から必要な権利を洗い出し、比率で取れるもの・契約で取るものを整理します(秘密厳守)。
3. 比率帯ごとの位置づけ
実務では、マイノリティ出資は次の4つの帯に分けて考えると整理しやすくなります。
0〜10%:事業提携型のマイナー出資
議決権比率は小さく、経営権への影響はほとんどありません。事業提携や業務アライアンスの延長として、信頼関係を補強する「シグナル投資」として使われます。
投資家の経営への直接関与は限定的で、情報共有や定期的な取締役会へのオブザーバー派遣によるモニタリングが中心になります。ただし10%未満でも、株主代表訴訟の提起などの単独株主権はあり、3%以上あれば会計帳簿の閲覧請求や株主総会の招集請求もできるため、一定の牽制機能は持ちます。
10〜20%:安定的な少数株主ポジション
経営権への直接的な影響はないものの、株主間の協議では無視できない存在になります。戦略的パートナーシップの深化や、将来の資本関係拡大を視野に入れた「観察的投資」という位置づけです。
定款や契約で定める事項によっては、経営上の重要決定に承認権限を求めるケースがあります。譲渡制限条項やタグアロングを重視し、エグジットに備える投資スタンスが多く見られます。また20%以上では会計上の持分法適用会社となり、経営に重要な影響を与える株主とみなされる点にも注意が必要です。日本基準では、15%以上20%未満でも、役員の派遣や重要な融資・技術の提供・営業上の取引などがあれば関連会社(持分法の対象)となります。買い増しを前提とするなら、譲渡制限や先買権の設計で「自社が買えない状況」を作らないようにしておくべき帯でもあります。
20〜33%:影響力のあるマイナー株主
会社法上、3分の1を超えると特別決議に対する拒否権を持つため、この水準に近づくと経営上の重要事項に実質的な影響力を行使できるようになります。
財務的な支援に加えて、経営戦略や主要な意思決定への一定の関与を確保することが目的になります。実務上は監査役や取締役の派遣を求めるケースが増え、契約上も拒否権条項や情報提供義務を組み合わせて、実質的な「ブロッキングパワー」を確保する設計が一般的です。
33〜49%:シグニフィカント・マイノリティ
経営支配はできませんが、特別決議の拒否権を持ち、経営方針に大きな影響を与える立場です。
将来的にマジョリティ出資へ移行することを視野に入れつつ、実務上は「共同経営者」に近い位置づけになります。取締役の派遣と重要事項に対する同意権を要求するのが一般的で、実質的には合弁パートナーと言ってよい関係です。
エグジットの際には、ドラッグアロングやタグアロングの調整が重要になります。契約により「次段階でのマジョリティ出資オプション(コールオプション)」を付与する場合もあるのがこの帯です。
4. メリットとデメリット
メリット
| 項目 | 内容 |
|---|---|
| 投資額を抑えられる | 全株取得に比べて必要資金が小さく、複数案件に分散できる。 |
| リスクが限定される | 想定が外れたときの損失が出資額にとどまる。簿外債務や係争を直接引き受けるわけではない。 |
| 統合摩擦が小さい | 相手の経営陣が残るため、人材流出や文化衝突が起きにくい。買収後の統合(PMI)の負荷も軽い。 |
| 段階的に見極められる | 少数で入って事業の実態を見てから、増やすか引くかを判断できる。 |
| 規制をクリアできる | 外資規制のある国・業種でも参入できる。 |
デメリット
| 項目 | 内容 |
|---|---|
| 意思決定に関与できない | 予算、人事、投資判断を相手が決める。3分の1超で止める力は持てるが、自分の案を通す力は過半数まで手に入らない。 |
| 現金を引き出せない | 配当は相手が決める。利益が出ていても手元に来るとは限らない。持分法では損益だけが計上され、キャッシュを伴わない。 |
| 売却が難しい | 非上場株式のマイノリティ持分は買い手が限られる。譲渡制限が付いていればさらに流動性が落ちる。 |
| 持分が薄まる | 増資のたびに比率が下がる。優先引受権がなければ防げない。 |
| 規模が見えない | 持分法では投資先の売上や資産が自社の財務諸表に載らない。グループの事業規模が数字に表れない。 |
デメリットの多くは「比率が足りないこと」そのものではなく、「契約で手当てしなかったこと」から生じています。
配当が来ないのも、売却できないのも、持分が薄まるのも、いずれも株主間契約で設計できる論点です。マイノリティ出資の成否は、比率を何%にするかよりも、その比率に何を付けるかで決まると言っても過言ではありません。
実務では、比率の議論が先に進み、取締役の派遣や予算の承認権の話が後から出てくる案件が少なくありません。相手から見ると後出しになり、交渉がこじれる原因になります。
検討の初期に、①出資の目的、②そのために必要な権利、③比率で取れるものと契約で取るものを1枚に整理し、比率と契約条件をセットで提示することをおすすめします。海外案件では、これに外資規制と相手国の会社法の確認が加わります。
5. 比率をどう決めるか
実務では、次の順番で考えると迷いにくくなります。
- 目的を言語化する:シナジーが欲しいのか、将来の支配権が欲しいのか、財務リターンが欲しいのか。目的によって必要な比率は変わる。
- その目的に必要な権利を列挙する:取締役を送りたいのか、予算を止めたいのか、情報だけ欲しいのか。
- その権利が比率で取れるか確認する:多くは取れない。取れないものは契約で取りにいく。
- 相手が受け入れられる比率を探る:相手にとって3分の1超は「止められる」水準なので、心理的な抵抗が強い。
- 将来の移行経路を決めておく:増やすのか、出るのか、両方の扉を開けておくのか。
よくある失敗は、2番と3番を飛ばして比率だけ先に決めてしまうことです。「とりあえず20%」で合意し、契約交渉の段階になって「取締役を送りたい」「予算の承認権が欲しい」と言い出すと、相手からは後出しに見えます。比率と権利はセットで交渉すべきものです。
クロスボーダーでは比率が先に決まっていることが多い
海外案件では、外資規制によって比率が先に決まっているケースが大半です。たとえばフィリピンでは、国内市場向けの事業で外資比率が40%を超える場合、原則として払込資本金20万米ドル以上が求められます(先端技術を用いる場合、スタートアップとして認定された場合、直接雇用の従業員の過半数がフィリピン人で、かつフィリピン人従業員が15人以上の場合は10万米ドル)。これを満たさなければ、外資は40%までとなります。業種ごとの外資規制(ネガティブリスト)は、これとは別にかかります。
この場合、比率を交渉する余地はありません。40%という枠の中で、どこまでの権利を契約で取れるかが勝負になります。規制で比率が縛られているからこそ、株主間契約の設計がより重要になる、というのがクロスボーダー案件の特徴です。
なお、海外でマイノリティ出資を行う場合、「連結しない」ことが前提になっていることが多い点にも注意が必要です。契約で強い権利を取りすぎると、会計上は支配していると判定され、連結対象になってしまうことがあります。この論点は、M&Aと連結の範囲で詳しく解説しています。
株主間契約の具体的な条項は株主間契約で押さえる12条項で、出資後の会計(連結か持分法か)の判定はM&Aと連結の範囲で、資本業務提携の進め方や出口の設計は少数出資・資本業務提携編で解説しています。
海外企業へのマイノリティ出資を相談したい
外資規制・現地の会社法・株主間契約・会計処理まで、日本の公認会計士がまとめて整理します。
まとめ
- マイノリティ出資は議決権の過半数に満たない出資。50%未満を指す。
- 会社法が比率で与える権利は限られている。3分の1超で「止める力」、過半数で「決める力」。それ未満はほぼ何もない。
- 20%以上は会計上の閾値。持分法適用となり、投資先の売上や資産は自社の財務諸表に載らない。
- 実務では4つの帯で考える。0〜10%は提携のシグナル、10〜20%は観察、20〜33%は影響力、33〜49%は実質的な共同経営。
- デメリットの多くは比率ではなく契約の不備から生じる。配当、売却、希薄化はいずれも契約で手当てできる。
- 比率は目的から逆算する。必要な権利を列挙し、比率で取れないものを契約で取りにいく。
- クロスボーダーでは規制で比率が先に決まることが多い。だからこそ契約設計の比重が大きくなる。
マイノリティ出資は「安く入れる手段」ではありません。比率では取れないものを契約で取りにいく、設計の勝負です。その契約で具体的に何を取るべきかは、株主間契約で押さえる12条項で条項ごとに解説しています。
GGAの支援実績
マイノリティ出資・資本業務提携に関連する、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
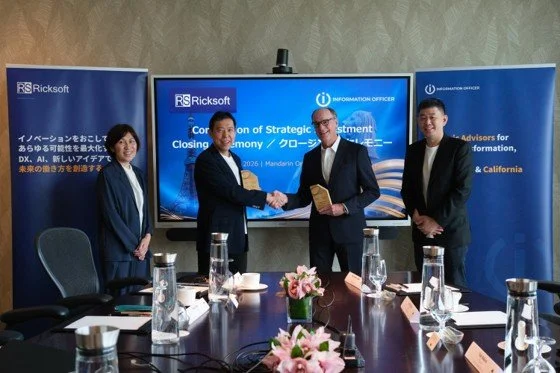
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- SNSマーケティング事業を行う同社が、タイの現地法人DTK AD Co., Ltd.の株式49%を取得し子会社化。
- GGAの支援
- デューデリジェンスを含む包括的な実行支援
- 案件概要
- AIを強みとするインドのAlgoAnalytics Pvt. Ltd.と資本業務提携。
- GGAの支援
- 両社へのアドバイスと実行支援
よくあるご質問
目的によります。事業の取り込みが目的ならマジョリティ、提携関係の強化や段階的な見極めが目的ならマイノリティが適しています。ただしマイノリティを選ぶ場合は、配当・売却・希薄化の3点を契約で手当てしないと、投資を回収できない状態に陥りやすい点に注意してください。
会社法上、重要事項を止められるのは3分の1超からです。自分の案を通せるのは過半数からになります。ただし取締役の派遣や予算の承認権は、比率に関係なく株主間契約で定めることができます。実務では20%前後でも取締役を1名派遣しているケースは珍しくありません。
会計上、原則として持分法適用会社になります。投資先の当期純利益のうち持分相当額が、自社の損益計算書に「持分法による投資損益」として計上されます。売上や資産は取り込まれません。なお20%は推定にすぎず、重要な影響力がないことを明確に示せれば持分法を適用しないこともあります。
比率だけでは確保できません。配当の決議機関は国によって異なり、日本では原則として株主総会ですが、フィリピンなど取締役会が決議する国もあります。いずれにせよ過半数を持たなければ単独では決められないため、株主間契約に配当方針(例:当期純利益の一定割合を配当する)を定めておく必要があります。
できますが、設計が必要です。コールオプション、先買権、優先交渉権、将来発行分の優先引受権などを出資時点で契約に入れておかないと、後から増やす道が塞がれます。特に増資による希薄化は、優先引受権がなければ防げません。
主な根拠
会社法(少数株主権・株主総会の決議要件)/金融商品取引法(大量保有報告制度)/企業会計基準第16号「持分法に関する会計基準」・企業会計基準適用指針第22号/フィリピン外国投資法(共和国法第11647号による改正後)

海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

コール・オプション、先買権、タグ/ドラッグ・アロングなど、少数出資を「増やす・守る・出る」で設計。
Read More →
日本基準とIFRSで、取得した会社は連結・持分法・金融商品のどれになるか。契約条項の影響まで。
Read More →
株式譲渡・事業譲渡・会社分割の違いと、スキームで変わる売り手の手取り・のれんの損金化。
Read More →
株式取得後の100%化の4手法、適格合併の要件、繰越欠損金の引継ぎとヤフー事件。
Read More →
カントリーリスクプレミアム、通貨、類似会社の代替、決算書の調整、売り手の事業計画の扱い。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →


出資比率の設計から株主間契約の交渉、出資後の会計処理まで、目的から逆算してご提案します。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

