

クロスボーダーM&A 完全ガイド M&Aスキーム編(株式譲渡・事業譲渡・会社分割)【2026年版】
同じ会社を同じ価格で売っても、スキームが違えば手元に残る金額が変わります。場合によっては、1.5倍以上の差がつきます。
しかもその差は、売り手が法人か個人か、日本居住者か非居住者かによっても変わります。「どちらの事業を切り出すか」という一見どうでもよさそうな選択が、株主の税負担を数億円単位で動かすこともあります。
本稿では、M&Aスキームの基本的な違いから整理し、選定時に検討すべき観点、そして実務で使われる組み合わせとその税務インパクトまでを見ていきます。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. M&Aスキームの全体像
M&Aのスキームは、大きく「事業提携」「合弁会社」「買収」に分かれ、買収はさらに「会社の取得」と「事業の取得」に分かれます。

本稿で扱うのは、このうち株式譲渡・事業譲渡・会社分割の3つです。M&Aの実務でもっとも頻繁に登場する組み合わせであり、選択を誤ると税務と手続きの両面で大きな負担が生じます。
まず押さえるべき区別─ 株式を買うか、事業を買うか
M&Aのスキームは、株式の取得(ストックディール)と事業の取得(アセットディール)に大別されます。

株式譲渡は、買い手に対象会社の株式を譲渡する手法です。会社の権利関係を個別に移転する手続きが不要で、事業の支配権をそのまま移転できるため、M&Aの大半はこの形で行われます。
事業譲渡は、対象会社が買い手に事業用の資産および負債を譲渡する手法です。保有する権利関係を選択的に移転する必要があり手続きは煩雑になりますが、必要な資産だけを譲渡対象にできる点と、簿外債務などのリスクを遮断できる点が利点になります。
本記事はシリーズの総論です。出資比率の決め方はマイノリティ出資の比率設計、少数出資の契約は株主間契約で押さえる12条項、株式取得後の100%化と合併はスクイーズアウトと適格合併で詳しく解説しています。
2. 株式譲渡と事業譲渡の違い
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 何が動くか | 対象会社の株式 | 事業用の資産・負債・契約 |
| 移転の方法 | 会社ごと移転するため、個別の移転手続きは不要 | 資産・契約・従業員を個別に移転する |
| 譲渡範囲 | 原則として会社まるごと | 当事者間で自由に決められる |
| 簿外債務 | 引き継ぐ(デューデリジェンスで把握が必須) | 引き継がない(選択した資産負債のみ) |
| 許認可 | 原則そのまま維持される | 原則として再取得が必要 |
| 取引先の同意 | 原則不要(チェンジ・オブ・コントロール条項がある場合を除く) | 契約ごとに同意が必要なことが多い |
| 従業員 | 雇用関係はそのまま継続 | 個別に同意を得て転籍させる |
| 売り手の課税 | 株主に譲渡所得課税 | 会社に譲渡損益課税。消費税も発生 |
| 買い手の税務 | のれん相当額は株式を譲渡するまで損金化できない | 資産調整勘定として5年で損金算入できる |
| 手続きの重さ | 軽い | 重い |
ざっくり言えば、株式譲渡は速くて簡単だがリスクも引き継ぎ、事業譲渡は重いが必要なものだけを選べる、という関係です。そして税務上は、買い手にとって事業譲渡のほうが有利になることが多くなります。
3. 会社分割という第三の選択肢
株式譲渡と事業譲渡の中間に位置するのが会社分割です。事業を切り出しながら、包括承継の利点を維持できます。
分社型分割
既存の会社(分割会社)が事業の一部を切り出し、新たに設立した会社または既存の子会社に承継させる手続きです。分割会社は存続し、新設会社の株式を取得します。
分割型分割
会社が特定の事業部門を他社に承継させ、その対価としてその会社の株式を「分割会社の株主」に交付する手続きです。対価が会社ではなく株主に渡る点が、分社型との決定的な違いになります。
この「対価が誰に渡るか」が、のちに見るように税負担を大きく左右します。
4. スキーム選定の7つの観点
スキームの選定は、対象会社の状況と売り手・買い手の目的に応じた総合判断になります。実務では次の観点を順に検討します。
| 観点 | 検討内容 |
|---|---|
| ① 譲渡範囲 | 企業全体を譲渡するなら株式譲渡や合併。特定の事業だけを切り出すなら事業譲渡や会社分割 |
| ② 企業・事業の存続 | 売り手企業を存続させたいか。会社を残すなら事業譲渡や株式譲渡、消滅させてよいなら合併や一部の会社分割 |
| ③ 対象事業の位置づけ | 会社分割を使う場合、税務上の適格要件(主要な資産・負債の移転、従業者のおおむね80%以上の引継ぎ、事業の継続など)を満たせるかを検討する。切り出した会社の株式を第三者に売却する前提の分割は、原則として非適格分割となり、分割時に課税が生じる |
| ④ 売り手株主の税務 | 株式譲渡では、個人株主は譲渡所得として申告分離課税(20.315%。保有期間による差はない)、法人株主は法人税の課税対象になる。事業譲渡では売り手の会社に法人税(個人事業なら所得税)と消費税が関係する。会社分割は適格要件を満たせば課税が繰り延べられる |
| ⑤ 取引先・許認可の承認 | 重要な取引先が契約の譲渡や株主の変更に承認を求める場合、株式譲渡なら不要なことが多いが、会社分割や事業譲渡では同意が必要なケースが多い。ライセンス業種では許認可の再取得も論点になる |
| ⑥ ステークホルダーの反応 | 株式譲渡で100%を取得するには、株主全員に売却に応じてもらう必要がある(応じない株主がいればスクイーズアウトを検討)。事業譲渡(事業の全部または重要な一部)や会社分割では、原則として株主総会の特別決議が必要。従業員への説明や労働条件の変更の有無も検討する |
| ⑦ 買い手の資金負担 | 対価の形(現金か株式か)、分割後の株主構成、段階取得の可否 |
これらを売り手・買い手双方の目的(資金回収、企業価値向上、リスク回避など)と照らし合わせて、最適なスキームを選定します。
スキームの選定を相談したい
売り手・買い手の税務上の属性を踏まえ、複数スキームの手取りと手続きの負担を比較します(秘密厳守)。
5. 分社型分割+株式譲渡 ─ のれんを損金化する設計
実務で頻繁に使われるのが、分社型分割と株式譲渡の組み合わせです。対象会社の株式をそのまま譲渡するのではなく、事業を新設分社型分割で新会社に移し、その新会社の株式を譲渡する、という設計です。

なぜこの設計を使うのか
- 簿外債務の引継ぎや隠れた株主の登場といったリスクを遮断できる。
- 対象会社が事業活動に不要な資産を持っている場合、必要な資産だけを新会社に移せる。
- 買い手にとって、のれんを損金化できるという大きな税務メリットがある。
のれんの損金化とは
純資産4億円の会社を12億円で第三者に譲渡する場合を考えます。
この取引における会社分割は、分割後に新会社株式を全株譲渡することが予定されているため、グループ内適格再編にはなりません。また新設分割であることから共同事業適格再編にも該当せず、非適格分割となります。
非適格再編では資産の含み損益に対して課税が行われ、資産は時価で移転します。本事例では第三者への譲渡価額12億円が時価となるため、対象会社では8億円の譲渡益に対して課税が行われます。一方で、同額が新会社において資産調整勘定として計上され、以後5年間、年1.6億円ずつ損金算入されることになります。
| 時点 | 対象会社の仕訳 | 新会社の仕訳 |
|---|---|---|
| 会社分割 | (借)新会社株式 1,200 /(貸)資産 400、譲渡益 800 | (借)資産 400、資産調整勘定 800 /(貸)資本金等 1,200 |
| 株式譲渡 | (借)現金 1,200 /(貸)新会社株式 1,200 | ― |
(単位:百万円)
ただし売り手の属性によって評価が逆転する
このスキームは買い手にとっては有利ですが、売り手にとっては属性によって不利になりかねません。
理由は、分社型分割スキームでは譲渡代金が対象会社の株主ではなく対象会社に入る点にあります。株主に代金を還流させる際に、追加的な税負担が生じる可能性があるのです。
| 売り手の属性 | 影響 |
|---|---|
| 法人(日本法人) | 特段のデメリットなし。100%親子間配当は無税のため、問題なく採用できる |
| 個人(日本居住者) | 対象会社に入金された代金を配当すると高率の総合課税となり、税務効率が著しく悪化する。譲渡代金を対象会社にプールし、必要に応じて分配するなどの工夫が必要。逆に分割後の会社を資産管理会社として活用すれば、将来の相続税まで含めて有利になることもある |
| 非居住者・外国法人 | 株式の譲渡益であれば日本で課税されないことが多いのに対し、対象会社から配当を得る形になると源泉所得税の負担が生じる。デメリットが大きいスキームとなる |
したがって、対象会社の株主に個人(日本居住者・非居住者)や外国法人がいる場合、分社型分割スキームは採用されないケースが多くなります。クロスボーダー案件では、この点がスキーム選定の分岐点になります。
6. どちらの事業を切り出すかで、手取りが変わる
オーナー系企業のM&Aでは、一部の事業や資産を手元に残して残りを売却するケースが多くあります。このとき「売る事業を切り出す」のか「残す事業を切り出す」のかで、課税関係が大きく変わります。

A案:譲渡対象事業を分割型分割で切り出す
譲渡対象であるα事業を分割型分割で新会社に切り出し、その新会社株式を買い手に譲渡する案です。
この場合、新会社株式を買い手に譲渡するため、株主による新会社の支配関係の継続が見込まれず、非適格分割となります。その結果、対象会社では事業価値800と移転純資産の簿価400の差額400の譲渡益に課税が生じます。一方で新会社では同額の資産調整勘定が計上されます。
さらに非適格の分割型分割では、対象会社の株主にみなし配当課税が行われます。非上場会社のみなし配当は、通常の配当と同様に総合課税されるため、最高で約48.6%(所得税・住民税の最高税率から配当控除を差し引いた実効税率。復興特別所得税を除く)の税率が適用されます。
B案:非譲渡事業を分割型分割で切り出す
手元に残すβ事業を分割型分割で切り出したうえで、残った対象会社の株式を買い手に譲渡する案です。
従来の税制では、株主が対象会社と新会社の両方を継続支配することが適格の要件でした。しかし2017年の税制改正により、2017年10月1日以降の分割については新会社とのみ支配関係が継続すれば適格要件を満たすこととされました。
適格分割となるため、対象会社では譲渡損益が生じません。株主についても分割時には課税が生じず、株式譲渡時に低率の譲渡益課税を受けるのみとなります。
みなし配当はどう計算されるか
非適格の分割型分割では、次の式でみなし配当が計算されます。
みなし配当 = 交付株式の時価 - 分割直前の資本金等 ×(移転純資産の帳簿価額 ÷ 前期末の簿価純資産価額)
事業価値800、分割直前の資本金等150、移転純資産400、前期末純資産500とすると、800 - 150 × (400 ÷ 500) = 680 がみなし配当となります。これが総合課税の対象になるわけです。
なお株主が保有する対象会社株式の帳簿価額も、同じ割合で新会社株式に付け替えられます。株主の取得価額が資本金等と同じ150だとすると、150 × (400 ÷ 500) = 120 です。A案では新会社株式の簿価が時価までステップアップするため、株式の譲渡時に譲渡益課税は生じません。
結果を並べると
| A案(譲渡対象事業を切り出す) | B案(非譲渡事業を切り出す) | |
|---|---|---|
| 対象会社の課税 | 譲渡益400に対して120 | なし(適格分割) |
| 株主の課税 | みなし配当680に対して330 | 株式譲渡益680に対して136 |
| 売り手の負担合計 | 450 | 136 |
| 買い手のメリット | 資産調整勘定400の計上により120の税効果 | なし |
(単位:百万円。法人実効税率30%、譲渡所得課税20%、みなし配当は総合課税48.6%で試算。いずれも復興特別所得税を除く)
※2027年分からは、極めて高い所得に対する追加課税(いわゆるミニマムタックス)が強化されます(特別控除額1.65億円・税率30%)。他に所得がない場合、本例のB案(株式譲渡益680)では所得税が約53百万円増える計算になりますが、A案との差は大きく、結論は変わりません。
売り手の負担は450と136。同じ会社を同じ800で売っているのに、切り出す事業を変えただけで3倍以上の差がつきます。
A案では株主に多額のみなし配当課税が生じるのに対し、B案は無税の適格分割とでき、株主課税は低率の譲渡益課税だけで済むためです。買い手には資産調整勘定による税効果がある分、価格交渉でその一部を取り戻す余地はありますが、それでもA案を選ぶ理由は乏しくなります。
2017年改正以降、オーナーに残す事業や資産を分割型分割で切り出してから株式を譲渡する取引が多数行われています。ただし、組織再編により法人税の負担が不当に減少する結果となる場合には、包括的租税回避防止規定(法人税法132条の2)の適用があり得る点には留意が必要です。
同じ価格でも、売り手が法人か個人か、日本居住者か非居住者かで手取りは大きく変わります。買い手に有利なスキームを提案しても、売り手の手取りが減れば、その分は価格交渉で跳ね返ってきます。
早い段階で売り手の株主構成と税務上の属性を確認し、複数スキームの手取り比較を売り手・買い手の両者で共有すると、価格とスキームの交渉を同時に前へ進めやすくなります。クロスボーダー案件では、相手国での課税も同じ表に並べることが欠かせません。
7. 株式譲渡をやめて事業譲渡にした事例
当初は株式譲渡を検討していたものの、税務上の理由からスキームを変更するケースもあります。
赤字が続くメーカーの売却事例です。前提は次のとおりとします。
| 項目 | 金額 |
|---|---|
| 合意した事業価値 | 2,500 |
| 事業用資産の簿価 | 4,000(時価2,500) |
| 株主からの貸付金 | 5,000 |
| 繰越欠損金 | 1,500 |
(単位:百万円)
当初は、債権を2,500、株式を1(備忘価額)で譲渡する設計を考えていました。ところがこの形だと、買い手が貸付金の簿価5,000と譲渡価額2,500の差額を放棄した時点で、対象会社に債務免除益2,500が立ちます。繰越欠損金は1,500しかないため、差額の1,000に課税が生じてしまいます。
そこでスキームを事業譲渡に変更しました。事業用資産を簿価4,000から時価2,500で譲渡することで譲渡損1,500が計上され、欠損金が積み上がります。その結果、貸付金の回収不能額を放棄しても課税は生じません。
さらに買い手側にもメリットがありました。事業用資産の取得価額が時価に圧縮されることで、固定資産にかかる償却資産税が大幅に減少したのです。また中古資産の耐用年数を適用できるため、黒字化した場合の税負担軽減も期待できます。
8. 線をどこで引くか ─ 切り出しで必ず揉める5つの論点
スキームが決まっても、仕事の半分は残っています。「どこからどこまでを切り出すのか」を決める作業です。
紙の上では「α事業を新会社に移す」の一行で済みますが、実際にはα事業とβ事業は同じビルに入り、同じ基幹システムを使い、同じ経理部が両方の伝票を切っています。この線引きで必ず揉める論点が5つあります。
論点① 共用資産をどちらに置くか
本社ビル、基幹システム、共通の借入金。どちらの事業にも紐づく資産は、きれいに割れません。
原則は「事業運営に不可欠なものを優先して移す」です。ただし移せば移すほど移転価額が上がり、非適格なら課税額も増えます。含み益の大きい不動産を安易に対象に入れると、税負担だけが膨らむという結果になりかねません。
実務では、所有を移さずに使用権だけを渡す設計がよく使われます。継続利用契約やリースの再契約で対応し、資産そのものは分割会社に残す、という形です。
論点② 間接部門を誰が持つか
営業や製造の人員は事業に紐づくので割り振れますが、経理・人事・総務・情報システムはそうはいきません。新会社に全部持っていけば分割会社が回らなくなり、残せば新会社が自立できません。
現実的な解は、移行期間を設けて業務委託でつなぐことです。分割会社が新会社に管理業務を提供し、サービスレベルを契約で定めておきます。買い手にとっては、この委託がいつ終わるのかがバリュエーションに直結する論点になります。
なお従業員の移転には労働契約承継法が適用されます。吸収分割・新設分割のいずれでも、承継される事業に主として従事する従業員の労働契約は、分割契約(計画)に記載すれば本人の同意なく新会社に承継されます。その代わり、従業員との事前の協議(いわゆる5条協議)と、法定の期限までの書面による通知が必要です。個別の同意が必要な事業譲渡とは、ここが大きく異なります。
論点③ 商標とシステムの名義
見落とされやすいのが無形資産です。商標権、特許、ソフトウェアのライセンス、ドメイン。これらは登録名義の変更やライセンス契約の再締結が必要になることがあります。
特に基幹システムのライセンスは、「法人単位」で契約されていると新会社では使えません。ベンダーとの再交渉が必要になり、追加費用が発生することもあります。デューデリジェンスの段階で契約書を確認しておくべき箇所です。
論点④ 包括承継でも同意が要る契約がある
会社分割は包括承継なので、契約は原則としてそのまま移ります。ただし例外があります。
契約上の地位の移転や組織再編を制限する条項、チェンジ・オブ・コントロール条項が入っている契約では、会社分割や支配関係の変動を理由に相手方が解除できる、あるいは事前の承諾を要する場合があります。主要取引先との基本契約、金融機関との借入契約、不動産の賃貸借契約あたりは必ず確認が必要です。
承諾が得られない場合は、業務委託契約や再契約で代替するか、その契約だけ分割対象から外すことになります。売上の大半を占める取引先の契約が移せないとなれば、スキームそのものを見直す必要が出てきます。
論点⑤ 繰越欠損金は新会社に持っていけない
合併と異なり、会社分割では、適格分割であっても分割会社の繰越欠損金を新会社(承継会社)に引き継ぐことはできません。欠損金は分割会社に残るため、「欠損金ごと新会社に移して買い手に使ってもらう」という設計は成り立ちません。一方で、分割会社に残った欠損金は、非適格分割で生じる譲渡益と相殺できる場合があり、売り手側の税負担の試算に織り込むことになります。
買い手が欠損金の活用を前提に価格を組んでいる場合、ここで前提が崩れると交渉のやり直しになります。早い段階で税務顧問に試算してもらうべき論点です。
判断の分かれ目を一覧にすると
| 論点 | 移す方向に働く事情 | 残す方向に働く事情 |
|---|---|---|
| 共用資産 | 事業運営に不可欠である。買い手が所有を求めている | 含み益が大きく課税額が膨らむ。使用権だけで足りる |
| 間接部門 | 新会社を早期に自立させたい。買い手に管理機能がない | 分割会社の運営が回らなくなる。委託でつなげる |
| 無形資産 | 事業価値の中核を成している | 名義変更やライセンス再締結のコストと時間がかかる |
| 契約 | 取引継続に不可欠である | チェンジ・オブ・コントロール条項があり承諾が得られない |
| 人員 | 事業の継続に必要。適格要件(従業者引継)を満たす必要がある | 本人が異動を望まない。処遇の不利益変更になる |
契約書に落とすときの必須項目
新設分割計画には、会社法763条の法定記載事項(承継する資産・債務・雇用契約などの権利義務、交付する株式の数など)を定める必要があります(作成は762条)。あわせて、買い手との株式譲渡契約で手当てする事項も含め、次の項目を整理しておきます。過去の案件では、特に対価と移転資産の範囲、労働契約の承継方法で揉めることが多く見られます。
| 項目 | 記載のポイント |
|---|---|
| 効力発生日 | 新設分割の効力は新会社の設立登記の日に生じる(会社法764条1項・49条)。計画には効力発生日を記載しないため、登記申請日を「効力発生予定日」として日程を管理する |
| 承継する資産・負債の範囲 | 不動産、設備、在庫、知的財産などを個別にリスト化し、帳簿価額を明示する。簿外債務が後から判明した場合の取扱いも定めておく |
| 対価の内容 | 新会社株式の発行数と割当比率。株式以外の資産を交付すると非適格分割になる |
| 承継する契約・許認可 | 包括承継される契約の範囲を明記し、再取得が必要な許認可を列挙する |
| 従業員の承継方法 | 労働契約承継法に基づく移籍。異動や処遇変更がある場合はその条件も記載する |
| 表明保証・補償(株式譲渡契約で定める) | 財務情報の正確性、簿外債務の不存在を保証する。適格要件を満たせなかった場合に誰が税負担を負うかも決めておく |
| 競業避止・協力義務(株式譲渡契約で定める) | 事業譲渡と異なり、会社分割には法定の競業避止義務(会社法21条)がないため、分割後一定期間、分割会社が同一事業を営まないことを契約で定める。事業移行への協力義務も定めておく |
最後の「適格要件を満たせなかった場合の税負担の帰属」は、書き漏らすと後で確実に揉めます。非適格と判定されたときに誰が課税を負担するのか、クロージング前に決めておくべきです。
カーブアウト(事業の切り出し)を相談したい
切り出す範囲の線引き、会社分割と事業譲渡の比較、移行期間の業務委託まで、実務に沿って整理します。
9. 会計と税務で「のれん」の扱いが違う
非適格再編や事業譲渡では、のれんが必ず論点になります。会計と税務で名称も取扱いも異なるため、整理しておく必要があります。
| 区分 | 会計 | 税務 |
|---|---|---|
| 名称 | のれん | 資産調整勘定(または差額負債調整勘定) |
| 計上する場面 | 単体ではパーチェス法が適用される企業結合。連結では手法を問わずM&A全般 | 非適格合併、非適格分割、非適格現物出資、事業譲渡のうち事業およびその事業に係る主要な資産又は負債のおおむね全部が移転するもの |
| 計上額 | 交付対価 − 時価純資産持分 | 交付対価 − 時価純資産 |
| 償却 | 20年以内の合理的な期間で償却(IFRSでは非償却) | 会計処理にかかわらず5年間で損金算入 |
重要なのは、税務上の資産調整勘定は会計処理にかかわらず5年間で損金算入される点です。会計上は簿価移転としてのれんを計上しなくても、申告調整によって税務メリットを享受できます。
買収後の会計上ののれん(PPA・償却・減損)は買収後の会計(PPA・のれん・減損)編で解説しています。
10. クロスボーダーでスキームを選ぶとき
海外案件では、日本のスキーム選定の常識がそのまま通用しません。
- 会社分割に相当する制度がない国があります。シンガポールには日本の会社分割に直接対応する制度がなく、事業譲渡(Business Transfer)で対応するのが一般的です(現物配当や減資などを組み合わせることもあります)。
- 適格要件の考え方が国ごとに異なります。日本の組織再編税制を前提に設計すると、現地で非適格となり課税されます。
- のれんの損金算入が認められない国もあります。「分割を使えばのれんを損金化できる」という日本の発想は、そのまま持ち込めません。
- 外資規制により、そもそも100%取得できない国があります。この場合はスキーム選定の前に、持分比率の制約から逆算する必要があります。
日本企業が海外事業をカーブアウトする場合、日本側と現地側の両方で税務上の取扱いを確認し、どちらかが非適格になっても全体として成立するかを検証することになります。スキームの最適解は、片側だけ見ていては出てきません。
また、売り手に外国法人や非居住者が含まれる場合、先に見たとおり分社型分割スキームは不利になります。株主構成の確認は、スキーム検討の最初に行うべき作業です。
海外企業を日本から直接買うか、シンガポールなどの持株会社を通じて買うかの比較は買収ストラクチャー編で解説しています。
まとめ
- 株式譲渡は速くて簡単だがリスクも引き継ぐ。事業譲渡は重いが必要なものだけを選べる。会社分割はその中間。
- スキーム選定は7つの観点で検討する。譲渡範囲、企業の存続、対象事業の位置づけ、株主の税務、取引先・許認可、ステークホルダー、買い手の資金負担。
- 分社型分割+株式譲渡は、買い手にのれんの損金化という大きなメリットをもたらす。5年で損金算入できる。
- ただし売り手の属性で評価が逆転する。個人株主や外国法人がいる場合、譲渡代金の還流時に追加課税が生じる。
- どちらの事業を切り出すかで手取りが変わる。2017年改正により、残す事業を切り出すほうが有利になるケースが増えた。
- 会計と税務でのれんの扱いが違う。税務上の資産調整勘定は会計処理にかかわらず5年で損金算入される。
- クロスボーダーでは日本の常識が通用しない。会社分割の制度がない国もあり、株主構成の確認がスキーム検討の出発点になる。
スキームの選定は、税額の計算だけで決まるものではありません。誰が何を手に入れたいのか、何を残したいのか、そこから逆算して初めて最適解が見えてきます。税務の有利不利は、その制約条件のひとつにすぎません。
なお、マイノリティ出資を含むスキームや、株式譲渡後の100%化までを含めた設計については、本シリーズのマイノリティ出資の比率設計、株主間契約で押さえる12条項、スクイーズアウトと適格合併で扱っています。あわせてご覧ください。
GGAの支援実績
スキームの選定・ストラクチャーの構築を含む、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
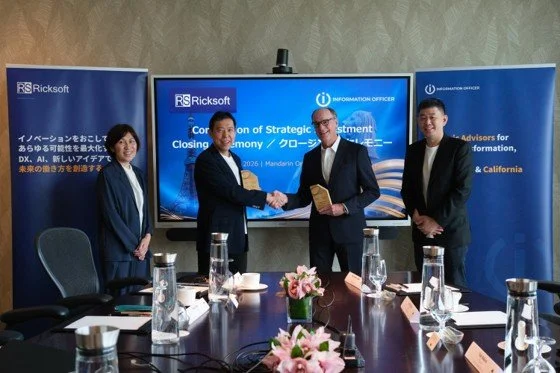
- 案件概要
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- ベトナム・ハノイのBiPlus Vietnam Software Solutions Joint Stock Companyを買収。
- GGAの支援
- 企業価値算定、財務・税務・人事DD、買収ストラクチャーの構築(GPCグループのGPC・GGA・GGVが連携)
- 案件概要
- 中部地域の既製コンクリート杭事業の競争力強化を目的に、コンクリートパイルの製造から杭打工事まで一貫して手がけるマナック株式会社の株式を取得し、子会社化。
- GGAの支援
- 買手側ファイナンシャル・アドバイザーとしての実行支援、財務・税務デューデリジェンス、企業価値算定(バリュエーション)
よくあるご質問
会社まるごとを売買するなら株式譲渡、特定の事業だけを切り出すなら事業譲渡が基本です。ただし簿外債務のリスクを遮断したい場合や、買い手がのれんの損金算入を重視する場合は、会社全体の譲渡でも事業譲渡や会社分割が選ばれることがあります。
会社分割は権利義務を包括承継するため、個別の移転手続きが不要です。事業譲渡は資産・契約・従業員を個別に移転するため手続きが煩雑になります。一方、会社分割では、原則として株主総会の特別決議が必要なうえ、多くの場合、債権者保護手続(官報公告と個別催告、1か月以上の異議申述期間)や労働契約承継法の手続も必要になるため、スケジュールが長くなりがちです(事業譲渡でも、事業の全部や重要な一部を譲渡する場合は株主総会の特別決議が必要です)。
非適格の組織再編と事業譲渡です。資産調整勘定として5年間で損金算入できます。単純な株式譲渡では、買い手は取得した株式を譲渡するまで損金化できません。
対価が誰に渡るかが違います。分社型分割では対価(新会社株式)が分割会社に渡り、分割型分割では分割会社の株主に渡ります。この違いが、譲渡代金を株主に還流させる際の税負担を左右します。
分割型分割の適格要件が緩和されました。従来は株主が対象会社と新会社の両方を継続支配することが必要でしたが、2017年10月1日以降の分割については、新会社とのみ支配関係が継続すれば適格要件を満たすこととされました。これにより「残す事業を切り出してから株式を譲渡する」設計が使えるようになっています。
主な根拠
会社法(事業譲渡、会社分割、新設分割計画)/会社分割に伴う労働契約の承継等に関する法律(労働契約承継法)/法人税法(組織再編税制、資産調整勘定、包括的租税回避防止規定(132条の2))/平成29年度(2017年度)税制改正/所得税法(配当控除)

海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

何%出せば何が取れるのか。会社法・会計基準の閾値と、比率帯ごとの実務上の位置づけ。
Read More →
コール・オプション、先買権、タグ/ドラッグ・アロングなど、少数出資を「増やす・守る・出る」で設計。
Read More →
株式取得後の100%化の4手法、適格合併の要件、繰越欠損金の引継ぎとヤフー事件。
Read More →
日本基準とIFRSで、取得した会社は連結・持分法・金融商品のどれになるか。契約条項の影響まで。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →
カントリーリスクプレミアム、通貨、類似会社の代替、決算書の調整、売り手の事業計画の扱い。
Read More →


株式譲渡・事業譲渡・会社分割の比較から、税務インパクトの試算、切り出しの線引き、契約書への反映まで支援します。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。税率は2026年10月時点の日本の税制に基づく概算で、復興特別所得税(2027年からは防衛特別所得税と合わせた付加税)を含みません。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

