

クロスボーダーM&A 完全ガイド 株主間契約編【2026年版】
M&Aでマイノリティ出資を選んだ会社が、数年後に同じことを言います。「思っていたより、何もできなかった」。
49%を出して役員も送り込んだのに、予算も人事も相手が決める。増やそうとしたら他の投資家に先を越された。売ろうとしたら買い手がつかない。利益は出ているのに配当が回ってこない。
これは珍しい話ではなく、むしろ標準的な結末です。原因ははっきりしていて、出資比率で取れるものを過大評価し、株主間契約で取れるものを過小評価したからです。
マイノリティ出資は、比率では勝てません。勝負は株主間契約で決まります。本稿では実務で使われる条項を目的別に12個に整理し、それぞれどう設計すればよいか、どこでつまずくかを見ていきます。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. 比率で取れるものは、実はそれほど多くない

まず前提を揃えます。会社法上、出資比率で自動的に手に入る権利は次のとおりです。
| 比率 | 取れるもの |
|---|---|
| 1%以上(または300個以上) | 株主提案権(議題の提案、議案の要領の通知請求) |
| 3%以上 | 株主総会の招集請求権、会計帳簿の閲覧請求権、役員の解任の訴え |
| 10%以上 | 会社の解散の訴え |
| 20%以上 | (会計上)原則として持分法適用会社となる |
| 3分の1超 | 特別決議に対する拒否権 |
| 50%超 | 普通決議を単独で可決できる |
| 3分の2以上 | 特別決議を単独で可決できる |
※日本の取締役会設置会社の場合(定款で要件を緩和できます)。公開会社では、株主提案権・総会の招集請求権・役員の解任の訴え・株主代表訴訟に6か月の保有要件があります。株主代表訴訟の提起は、保有比率にかかわらず1株から認められる単独株主権です。特別決議は出席株主の議決権の3分の2以上で成立するため、3分の1超を持てば、他の株主が全員出席しても否決できます。海外の会社では、各国の会社法と定款によって閾値が異なります。
3分の1を超えて初めて「止める力」が手に入り、過半数を超えて初めて「決める力」が手に入ります。それ未満の比率で会社法が与えてくれるものは、ほとんどありません。
しかも3分の1超の拒否権は「止める力」にすぎません。相手の提案を否決できても、自分の提案を通すことはできないのです。マイノリティ出資者が本当に欲しいのは、増やす道筋、守る仕組み、出る手段の3つですが、そのどれも会社法は用意していません。
出資比率ごとの位置づけと、比率をどう決めるかはマイノリティ出資の比率設計で詳しく解説しています。
2. 株主間契約の条項は「増やす・守る・出る」で整理する
株主間契約の条項は数が多く、一つずつ見ていくと全体像を見失います。目的で3つに束ねると整理しやすくなります。
| 目的 | 何のための条項か | 代表的な条項 |
|---|---|---|
| ① 増やす | 将来マジョリティに移行する道筋をつくる | コールオプション/先買権/優先交渉権/ドラッグアロング/優先引受権 |
| ② 守る | 第三者の参入と持分の希薄化を止める | 専属交渉・排他交渉/ノーショップ/譲渡制限/黄金株 |
| ③ 出る | 流動性のない株式から退出する手段を確保する | タグアロング/プットオプション/情報提供義務・取締役派遣 |
①と③は一見すると矛盾します。増やしたいのか、出たいのか。しかし実務では両方を同時に設計します。5年後に何が起きるかは誰にも分からないからです。事業が伸びれば増やしたい。伸びなければ出たい。両方の扉を開けておくのが、マイノリティ投資家の基本設計です。
②は①と③の前提条件です。知らないうちに第三者が入ってきたり、増資で持分が薄められたりすると、①も③も成り立たなくなります。
3. 増やす ─マジョリティへの道筋をつくる5条項
コールオプション(譲渡予約権)
一定の事由が起きたときに、他の株主から株式を買い取れる権利です。将来の支配権取得を契約で押さえておく、もっとも直接的な手段になります。
| 観点 | 内容 |
|---|---|
| どう使うか | 支配権取得が主眼になるため、10〜20%程度の業務提携型の出資ではあまり使われません。その帯では優先交渉権や先買権で導線をつくるのが一般的です。30%を超えるような出資で、はじめから過半化を視野に入れている場合に設定します。 |
| 他の条項との組み合わせ | 先買権・優先交渉権とセットにして、第三者が売りに出たときの取得機会を確保します。他の株主も先買権を持っている場合は競合するため、「本コールに基づく譲渡は先買権に優先する」といった優先順位条項を明記しておきます。 |
| つまずきやすい点 | 発動事由の文言が抽象的だと、行使できるかどうかで必ず揉めます。監査済みのKPIや取締役会決議といった客観的な要件に落とし込むことが重要です。価格算定式も同様で、フロアとキャップを定めて評価の乖離を抑えておきます。また上場企業が出資する場合、資本業務提携の開示で将来の支配権取得条項の概要に触れる必要が出てくる点にも注意が要ります。 |
先買権(ROFR)
他の株主が第三者に株式を売ろうとしたとき、同じ条件で自分が優先的に買い取れる権利です。売却条件の通知を受け、同等以上の条件を出せば自分が買えます。
| 観点 | 内容 |
|---|---|
| どう使うか | 望まない第三者の参入を防ぐ意味合いが強い条項ですが、同時に自社の買い増し機会としても機能します。スタートアップへの出資でも事業会社への出資でも広く採用されます。 |
| 他の条項との組み合わせ | 優先交渉権とセットで設計されることが多い条項です。強さが違い、先買権は「買う権利」、優先交渉権は「交渉する権利」なので、先買権のほうが強力です。 |
| つまずきやすい点 | 先買権は「既存株主が持株を第三者に譲渡する場合」に働く条項で、会社が新株を発行する場合には適用されません。希薄化を防ぐには別途プリエンプション(新株の優先割当)が必要です。また「同等の条件」の定義が曖昧だと紛争の種になります。価格だけでなく、対価の種類、支払条件、表明保証や補償、ガバナンス条件まで含めて定義するのが実務です。複数の株主が先買権を行使した場合の按分ルール(通常は現保有比率ベース)も先に決めておきます。 |
優先交渉権(ROFN)
売主が売却の意向を持ったとき、第三者と最終契約を結ぶ前に、まず自分と交渉する義務を課す仕組みです。
| 観点 | 内容 |
|---|---|
| どう使うか | 第三者参入の抑止と、買い増し機会の確保の両方に使えます。ただし「売却意向があるという情報を先に得られる」という性質の権利なので、先買権や排他交渉条項に比べると拘束力は弱くなります。 |
| 他の条項との組み合わせ | 新株発行には及ばないため、希薄化保護は別途必要です。排他交渉条項やノーショップ条項と組み合わせることで実効性を高められます。 |
| つまずきやすい点 | 実務上は「第三者と最終契約を結ぶ前にまず協議する」程度の効力にとどまることが多く、抑止力は限定的です。厳しく縛りたいなら排他交渉条項との併用が前提になります。発動のタイミング(取締役会が売却検討を決議した時点、FAを選任した時点など)と、交渉期間(通常30〜45日)を明確に決めておくことが重要です。 |
ドラッグアロング(強制売却請求権)
一定比率を超える株主が第三者への売却を決めたとき、残りの株主も同条件で売却に応じなければならない、という権利です。
| 観点 | 内容 |
|---|---|
| どう使うか | 100%取得を前提とする買い手がいる場合に、クロージングの確実性を高めます。少数株主が残ることによる価格決定申立てなどのリスクを排除できます。 |
| 他の条項との組み合わせ | タグアロングと対で設計されるのが実務上の定番です。ドラッグアロングは大株主による強制的な巻き込み、タグアロングは少数株主による任意の同乗で、方向が逆になります。 |
| つまずきやすい点 | 自分がマイノリティ側の場合、ドラッグアロングは「強制的に売らされる」条項でもあります。発動の閾値(何%の合意で発動するか)と価格の下限をどう設定するかが交渉の焦点になります。 |
将来の資金調達に関する優先引受権(プリエンプション)
会社が将来、普通株式・種類株式・新株予約権・転換社債などを新規発行する際に、既存株主が保有比率に応じて優先的に引き受けられる権利です。
| 観点 | 内容 |
|---|---|
| どう使うか | 将来の資金調達ラウンドに自動的に参加できるため、時間の経過とともに比率を高めやすくなります。新株予約権や転換社債が株式化されるタイミングに合わせて取得枠を確保することもできます。 |
| 他の条項との組み合わせ | 既存株の売買(セカンダリー)については先買権・優先交渉権を、新規発行(プライマリー)についてはこの条項を、という二重の導線を設計します。さらに、より有利な条件が他の投資家に付与された場合に同等条件を求める「最恵条件条項」と組み合わせます。 |
| つまずきやすい点 | 適用範囲の明確化が肝心です。新株だけでなく新株予約権や転換社債まで対象に含め、適用しない場面(従業員向けストックオプションの発行、M&Aの対価としての発行など)を限定列挙する形にしておくと、抜け道が生じません。 |
株主間契約のドラフトを見てほしい
コール・オプションの価格算定式や先買権の設計など、条項ごとに実務上の論点を確認します(秘密厳守)。
4. 守る ─第三者の参入を止める4条項
専属交渉・排他交渉条項
一定期間、売主が特定の相手方と独占的に交渉する義務を負う条項です。
| 観点 | 内容 |
|---|---|
| どう使うか | 出資の検討段階で、競合する買主候補の介入を抑えます。優先交渉権で売却意向の情報を得たあとこの条項につなげることで、余裕をもって検討しつつ、売主の乗り換えや横取りを防げます。一方、複数の投資家を募る資金調達ラウンドでは、この条項を求めるのは現実的ではありません。 |
| 他の条項との組み合わせ | 優先交渉権から排他交渉条項へ、さらに拘束力の強いノーショップ条項へ、という段階設計が一般的です。最終的に取得を確実にするには先買権やコールオプションに接続しておくと、情報取得から検討、取得までの導線が通ります。 |
| つまずきやすい点 | 対象会社側は期間の長期化を嫌うため、数週間から長くても2か月程度が相場です。優先交渉権・ノーショップ条項と期間を重ねすぎると、健全な競争の制限と見られて合意が難しくなります。 |
ノーショップ条項
売主が自発的に他の買主候補を勧誘することを禁止する条項です。接触や情報提供まで含めて禁じるのが一般的です。
| 観点 | 内容 |
|---|---|
| どう使うか | 排他交渉条項よりも強く売主の行動を制限したいときに使います。実務では、交渉の初期段階は排他交渉条項で、最終交渉の段階で横取りリスクを排除するためにノーショップ条項を求める、という使い分けが多く見られます。 |
| 他の条項との組み合わせ | 小口の資金調達では敬遠されますが、全株取得や過半数取得の案件では多用されます。 |
| つまずきやすい点 | 期間は2〜4週間程度が与えられ、それ以降は特定の事象と連動した解除や延長を設計するのが通例です。売主側からはフィデューシャリー・アウト(取締役の善管注意義務・忠実義務のための例外)として、「受動的に受けた提案が著しく有利な場合には最小限の対応を認める」という留保を求められることがほとんどです。 |
譲渡制限条項
株式を第三者に譲渡する際に、会社または他の株主の承認を要する条項です。非公開会社では標準的に使われます。
| 観点 | 内容 |
|---|---|
| どう使うか | 競合や短期投機筋の流入を抑え、株主構成を安定させます。既存投資家グループへの譲渡は承認不要とするなど、例外を設けて柔軟性を残すのが実務です。第三者に流れる前の「前段ゲート」として、先買権・優先交渉権・コールオプションに接続させる役割も果たします。 |
| 他の条項との組み合わせ | 新株発行には適用されないため、プリエンプションや最恵条件条項との併用が必要です。また流動性が落ちるため投資家目線ではエグジットが難しくなります。タグアロングやプットオプションで出口を補完するのが一般的です。 |
| つまずきやすい点 | 譲渡承認の可否を会社が回答する前に、既存株主に通知して優先交渉の機会を回す、という手順を契約に書き込んでおくことが重要です。これを入れておかないと、承認の判断だけが先に走り、自分に買うチャンスが回ってこないという事態が起こります。 |
黄金株(拒否権付種類株式)
合併、事業の全部または重要な一部の譲渡、役員の選解任、定款変更といった重要事項(株主総会や取締役会の決議事項)について、種類株主の承認を要件とする株式です。1株でも実質的な拒否権を持ちます。
| 観点 | 内容 |
|---|---|
| どう使うか | 事業承継で先代経営者が保有するケースや、INPEXのように国が保有するケースなど、使われる場面は限られます。上場会社の発行は取引所の規則で原則として制限されており、外部のマイノリティ出資者に付与されることも稀です。 |
| 他の条項との組み合わせ | 現実的な代替として「重要事項同意権」があります。合併・事業譲渡・定款変更・増資や希薄化・支配株主の変更などについて投資家の事前同意を要する、という契約上の設計です。第三者参入の抑止という目的であれば、優先交渉権・排他交渉条項・先買権で代替されることが多くなります。 |
| つまずきやすい点 | 仕組みとしては存在しますが、マイノリティ出資者がこれを得るのは現実的に非常に困難です。合弁に近い体制や、戦略的重要性がきわめて高い案件で検討の余地がある、という程度です。 |
5. 出る ─エグジットを確保する3条項
タグアロング(共同売却請求権)
大株主が持分を第三者に手放すとき、少数株主も同じ条件で便乗して売れる権利です。
| 観点 | 内容 |
|---|---|
| どう使うか | 非上場企業へのマイノリティ出資では、流動性を補う最重要条項のひとつです。大株主だけが売り抜けて、自分が新しい支配株主のもとに取り残される事態を防ぎます。 |
| 他の条項との組み合わせ | ドラッグアロングとセットで設計されます。ドラッグアロングは強制的な巻き込み、タグアロングは任意の同乗という関係です。 |
| つまずきやすい点 | 通知から行使までの期間が短く設定されることが多く(10営業日程度)、同乗するかどうかのスタンスを事前に整理しておく必要があります。「同条件」の定義は価格だけでなく、対価の種類や支払時期まで含めて広く取っておくべきです。 |
プットオプション(エグジット・オプション)
一定の事由が発生したときに、投資家が自らの株式を他の株主などに売却できる権利です。
| 観点 | 内容 |
|---|---|
| どう使うか | 非上場で換金性が低い状況でも、条件が整えば計画的に退出できる仕組みを用意できます。これがあるかどうかで、そもそも投資が成立するかが変わることもあります。 |
| 他の条項との組み合わせ | 譲渡制限条項と組み合わせると、第三者への移転が制限される代わりに退出ルートを別建てで確保できます。タグアロングと併設すれば、「大株主の売却に任意で同乗する権利」と「一定条件で自動的に買い取らせる権利」の二本立てになり、出口の確実性が高まります。 |
| つまずきやすい点 | 発動事由はコールオプションと同じく、抽象的な文言では紛争になります。税務面では、会社が自己株式として買い取る場合にみなし配当課税が生じることがあります。会計面でも、オプションを公正価値で測るのか、注記は要るのかという論点が出ます。監査人との目線合わせは早いほうがよいところです。 |
情報提供義務・取締役派遣(ガバナンス参加)
定期・随時の財務および事業情報の提供、KPIや予実差異の報告、重大事象の通知、取締役またはオブザーバーの派遣を定める条項です。
| 観点 | 内容 |
|---|---|
| どう使うか | 全比率帯で重要ですが、出資比率に応じて強度を変えるのが通例です。実務上の目安は、0〜10%で四半期または月次の管理会計の開示とオブザーバー派遣、10〜20%で月次開示・監査アクセス・オブザーバーまたは社外取締役の派遣、20〜33%で月次開示・監査アクセス・取締役または監査役の派遣、33〜49%ではさらに踏み込んだ情報アクセスと取締役派遣、という形です。 |
| 他の条項との組み合わせ | 他の条項の実効性を支える基盤になります。情報がなければ、コールオプションの発動事由が満たされたかどうかも判断できません。 |
| つまずきやすい点 | 上場企業や規制業種では、適時開示やインサイダー規制との整合が必要です。また過度な情報要求は相手の実務負荷となり摩擦を生みます。優先順位をつけて、相手にも歩み寄った交渉をすることが長続きの条件です。 |
6. 「どう入るか」でも結果が変わる
条項だけでなく、出資の方法そのものも、後からの増やしやすさと出やすさを左右します。
| 方法 | よくある使い方 | メジャー化のしやすさ | エグジットのしやすさ | 留意点 |
|---|---|---|---|---|
| 既存株式の譲受(株式譲渡) | 既存株主や創業者からの一部放出 | ○ 追加取得の導線を同時に設計すれば段階取得に乗せやすい | ◎ 普通株で権利がシンプルなら最も売りやすい | 譲渡制限との順番整理(承認→先買権)。価格の同等性定義。 |
| 第三者割当増資(普通株) | 新株を引き受けて資金を注入 | ○ 将来の追加引受けで比率を高められる。プリエンプションは必須 | ○ 普通株なら買い手がつきやすい | 発行価額の妥当性。希薄化保護(最恵条件条項)。 |
| 種類株式 | 配当・清算優先・償還条項などで経済条件を調整 | △ 議決権の設計次第。普通株への転換条項やコールの併設が必要 | △ 条項が複雑だと買い手が敬遠する | 償還条項の付け方次第で、IFRSでは発行体側で負債に分類されることがある(日本の会計・税務では資本として扱われる)。自己株取得時のみなし配当にも注意。 |
| 新株予約権 | あらかじめ決めた価格で将来、普通株を取得できる権利を引き受ける | ○ KPI連動の行使で段階的に比率を上げられる | △ 権利のままでは換金性が低い | 希薄化時の行使価格調整。譲渡可否。 |
| 転換社債(CB) | 社債として資金供給し、将来普通株に転換 | ○ 転換で一気に比率を上げられる | ○ 転換せず満期償還で回収する選択肢もある | 金融負債性の会計処理。財務制約条項。非上場では発行実務の負荷。 |
普通株でシンプルに入るほど出やすく、条件を作り込むほど出にくくなる、という傾向があります。経済条件で守りを固めたくなりますが、複雑な種類株式は買い手が嫌がるため、結果的に出口が狭まる点は意識しておくべきです。
7. 実務で繰り返し出てくる3つの場面
場面① オーナーが「まだ経営したい」と言い出して、過半化が先送りされる
初回はマイノリティで入り、2年以内に過半化する前提で合意した。ところが相手オーナーに経営を続けたい気持ちが残っていて、最終的な売却がずるずると延びそうだ、という場面です。
| 対応 | 設計のポイント |
|---|---|
| 時限付きコールオプション | 行使期日、行使割合、価格の下限と上限、独立第三者評価を参照するかどうかを事前に確定します。期間は数年以内とするのが実務上の相場です。契約時点で決めきれないなら、期限到来時に「A:買い手の過半取得」か「B:オーナー継続+買い手は投資回収」の二択を迫れる設計にします。 |
| 買戻し・償還の設計 | オーナーが継続を選んだ場合の買戻し主体を明確にします。会社による自己株取得ではなく、主要株主による買戻しとするのが実務のメインです。当初投資額に一定の利回りを乗せたフロア付きの買戻し価格を規定しておきます。 |
| 成功報酬の付与 | 過半取得が実現した場合にオーナーへ一時金を支払う設計です。売却のインセンティブを与えられますが、買い手から見れば総支払額が増えるため、株式価値の1〜1.5%程度で検討されることが一般的です。 |
場面② 増資で持分が薄まり、過半化の道が崩れる
将来の第三者割当や外部からの提案によって持分が希薄化し、過半数へのルートが断たれるリスクがある場面です。
| 対応 | 設計のポイント |
|---|---|
| 将来発行分の優先引受権 | 株式・新株予約権・転換社債のすべてを対象に含めます。先買権とのセット利用が前提です。最恵条件条項を入れて、価格や条件を最も有利な投資家と同等以上に揃えます。年あたりの希薄化上限も決めておきます。 |
| 優先交渉権と先買権の二段構え | 売却検討が始まった時点でまず自社と協議(優先交渉権)。相手が第三者と詰まってきた段階で、同じ条件を出して自社が買い取る(先買権)。 |
| 第三者割当の事前同意 | 一定金額や持分変動の閾値を超える発行については自社の同意を必要とします。小口の発行は上限内で自由に行えるよう柔軟性を示すと、相手も受け入れやすくなります。 |
場面③ 重要議案が決まらず、価値が毀損していく
合弁に近い体制や、強い拒否権を持つ相手と組んだ結果、大型投資・役員交代・事業売却といった重要案件が前に進まず、時間だけが過ぎていく場面です。
| 対応 | 設計のポイント |
|---|---|
| デッドロック解消条項 | 発動トリガーは客観的な事由に限定します。「特定の重要議案が連続して否決された」「一定日数協議しても合意に至らない」といった形です。解消メカニズムは、一方が相手に「買うか売るか」の二択を迫るロシアン・ルーレット方式が代表的です。適用範囲を厳しく限定し、最終手段として置くのが通例です。 |
| 悪用の防止 | 一方の当事者が意図的に膠着を作り、安値での買取りや相手の退出を引き出すために仕掛けるリスクがあります。発動要件の客観化が、そのまま防止策になります。 |
コール・オプションやプット・オプションは、行使価格の算定方法、行使の条件、資金の手当てまで決めておかないと、いざというときに使えません。新興国では、外資規制や送金規制によって、行使そのものが制限されることもあります。
各条項について発動する場面を具体的に想定し、価格の算定式と会計上の影響(連結の判定)をあわせて確認しておくことをおすすめします。調印後に条項を直すのは、出資前に交渉するよりはるかに難しくなります。
8. クロスボーダーでは、株主間契約が会計を動かす
海外案件でマイノリティ出資を選ぶ理由は、戦略というより規制であることが少なくありません。フィリピンやインドネシア、ベトナムなどでは業種ごとに外資比率の上限があり、現地パートナーが過半を持つ構造が事実上強制されます。
この場合、日本の親会社側では「現地会社を連結しない」ことが前提になります。ところがここに落とし穴があります。株主間契約で取った条項が、会計上の支配の判定を動かしてしまうのです。
IFRS 10(シンガポールではSFRS(I) 10)は、議決権に基づく権利と契約に基づく権利を区別しません。投資者が持つすべての権利を合わせて、投資先の重要な活動を指図する能力があるかを判定します。つまり「40%しか持っていないから連結しない」という理屈は通らず、契約で何を取ったかまで見られます。
| 条項 | 支配判定への影響 | 評価 |
|---|---|---|
| コールオプション(実質的なもの) | 潜在的議決権として議決権に加算される。40%+オプション20%で支配ありと判定されうる | 要注意 |
| 相手の持分譲渡に対する一方的な事前承認権 | 相手が「事実上の代理人」と判定される要因になり、相手の持分が合算されうる | 要注意 |
| 取締役の過半数の指名権 | 重要な活動を指図する権利そのもの。支配の直接的な証拠 | 回避 |
| 予算やCEO選解任の単独決定権 | 同上。重要な活動に関する意思決定にあたる | 回避 |
| プットオプション | 議決権を取得する権利ではないため、パワーを生まない | 安全 |
| タグアロング | 純粋な投資家保護の権利。防御的権利として整理しやすい | 安全 |
| 相互の譲渡制限 | 双方が事前承認権を持ち、独立当事者間で合意された条件なら、代理人の判定から除外される | 安全 |
| 情報アクセス権 | 取得・確認に限り、業務への指示権を伴わなければ防御的権利 | 安全 |
整理すると、クロスボーダーで非連結を維持したい場合、出口は「買い増す権利」ではなく「売り抜ける権利」で確保するのが基本になります。
コールオプションは支配判定を直撃しますが、プットオプションは影響しません。一方的な譲渡制限は危険ですが、相互の譲渡制限なら問題ありません。国内案件なら当たり前に入れる条項が、クロスボーダーでは連結の引き金になる。ここを知らずに契約を固めてしまうと、監査の段階で作り直しになります。
もうひとつ、現地パートナーを自社の取締役に迎えるような設計にも注意が必要です。関連当事者として扱われ、その持分が自社の持分と合算される可能性があります。パートナーを経営に深く巻き込むことと、現地会社を連結しないことは、どこかでトレードオフになります。
配当は株主間契約で押さえる
非連結を選ぶということは、現地会社の現金を自由に動かせないということでもあります。配当を決める機関は国によって異なり、日本では原則として株主総会ですが、フィリピンのように取締役会が決議する国もあります。いずれにせよ過半数を持たなければ単独では決められません。
そこで株主間契約に配当方針を書き込みます。「各事業年度において、未処分利益剰余金の範囲内で、当期純利益の一定割合を配当する」といった定めです。配当方針への関与は、一般に、それだけで会計上の支配の根拠とされることは少ない権利です(最終的な判定は監査人と確認してください)。非連結と両立させやすい数少ない権利なので、積極的に取りにいくべきです。
株主間契約の条項が連結の判定をどう動かすかはM&Aと連結の範囲で、資本業務提携の全体の進め方は少数出資・資本業務提携編で、出資後に100%化して統合する手順はスクイーズアウトと適格合併で解説しています。
海外の合弁・資本提携の契約を相談したい
現地の会社法・外資規制と、日本側の連結の判定をあわせて確認しながら、条項の設計と交渉を支援します。
まとめ
- 会社法が比率で与えてくれる権利は限られている。3分の1超で「止める力」、過半数で「決める力」。それ未満では株主間契約がすべて。
- 条項は「増やす・守る・出る」の3目的で整理する。①と③は一見矛盾するが、両方の扉を開けておくのが基本設計。
- 発動事由と価格算定式は、客観的な要件に落とし込む。抽象的な文言は必ず紛争になる。
- 先買権・優先交渉権・譲渡制限は、いずれも新株発行には及ばない。希薄化保護は別途プリエンプションで手当てする。
- 入り方でも結果が変わる。普通株でシンプルに入るほど出やすく、条件を作り込むほど出にくい。
- クロスボーダーでは条項が会計を動かす。非連結を維持するなら、出口はプットオプションとタグアロングで確保する。
- 配当は株主間契約で押さえる。配当方針への関与は、一般にそれだけでは支配の根拠になりにくく、非連結と両立させやすい。
マイノリティ出資は「安く入れる」選択肢ではありません。比率で取れないものを株主間契約で取りにいく、設計の勝負です。契約書に落とす前の段階で、5年後にどうなっていたいかを決めておくこと。それが最初にやるべきことだと考えています。
GGAの支援実績
株主間契約の作成・交渉を含む、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
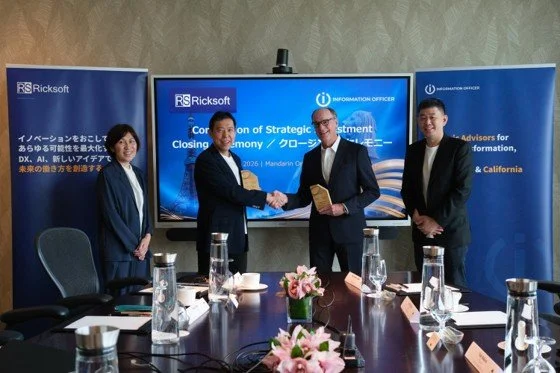
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- AIを強みとするインドのAlgoAnalytics Pvt. Ltd.と資本業務提携。
- GGAの支援
- 両社へのアドバイスと実行支援
- 案件概要
- SNSマーケティング事業を行う同社が、タイの現地法人DTK AD Co., Ltd.の株式49%を取得し子会社化。
- GGAの支援
- デューデリジェンスを含む包括的な実行支援
よくあるご質問
マイノリティ出資であれば必須と考えてください。定款で定められることには限りがあり、増やす・守る・出るのいずれも、株主間契約がなければ設計できません。出資実行と同時に締結するのが原則です。
方向が逆です。ドラッグアロングは大株主が少数株主を強制的に売却に巻き込む権利、タグアロングは少数株主が大株主の売却に任意で同乗する権利です。実務では両方をセットで定めるのが一般的で、マイノリティ側にとってはタグアロングが守り、ドラッグアロングが受け入れるリスクになります。
強さが違います。先買権は「同条件で買う権利」、優先交渉権は「先に交渉する権利」なので、先買権のほうが強力です。可能なら両方入れ、優先交渉権で情報を取り、先買権で実際に買う、という二段構えにします。ただし相手の売却自由度を大きく制限するため、交渉上の抵抗は先買権のほうが強くなります。
3つあります。ひとつは交渉が進まなくなること。ふたつめは、相手の売却自由度を制限しすぎると競争制限とみなされかねないこと。みっつめが、クロスボーダーの場合に会計上の支配と判定され、連結対象になってしまうことです。目的に照らして優先順位をつけ、取るものと捨てるものを決める必要があります。
主な根拠
会社法(少数株主権・種類株式・株式の譲渡制限)/IFRS第10号「連結財務諸表」(B22〜B28 実質的な権利と防御的権利、B47〜B50 潜在的議決権、B73〜B75 事実上の代理人(B75(c) 持分の譲渡に対する事前承認))/SFRS(I) 10

海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

何%出せば何が取れるのか。会社法・会計基準の閾値と、比率帯ごとの実務上の位置づけ。
Read More →
日本基準とIFRSで、取得した会社は連結・持分法・金融商品のどれになるか。契約条項の影響まで。
Read More →
株式取得後の100%化の4手法、適格合併の要件、繰越欠損金の引継ぎとヤフー事件。
Read More →
株式譲渡・事業譲渡・会社分割の違いと、スキームで変わる売り手の手取り・のれんの損金化。
Read More →
カントリーリスクプレミアム、通貨、類似会社の代替、決算書の調整、売り手の事業計画の扱い。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →


増やす・守る・出るの条項設計から、連結の判定への影響の確認、日英での契約交渉まで支援します。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

