

クロスボーダーM&A 完全ガイド 新興国バリュエーション編【2026年版】
クロスボーダーM&Aで新興国企業を評価するとき、もっとも結論を動かすのは事業計画でも成長率でもありません。割引率です。
同じキャッシュフローでも、割引率を8%にするか14%にするかで企業価値は倍近く変わります。そして新興国のM&A案件では、この6ポイントの差が「カントリーリスクをどう見るか」という一点から生まれます。根拠なく置いた数字が、そのまま買収価格の差になり、交渉の土俵そのものを決めてしまいます。
本稿では、クロスボーダーM&Aで新興国企業を評価する際に必ず通る論点を整理します。DCFやマルチプルの基礎そのものは扱いません。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. 割引率 ─ M&Aの評価にカントリーリスクをどう織り込むか
先進国のCAPMをそのまま使うと、新興国の割引率は実態より低く出ます。収用、送金規制、通貨の急落、契約の履行可能性といったリスクが、先進国の株式市場データには含まれていないためです。そこでカントリーリスクプレミアム(CRP)を上乗せします。
CRPの3つの算定アプローチ
| 手法 | 算定方法 | 特徴 |
|---|---|---|
| ソブリンスプレッド法 | 対象国が発行する外貨建て国債の利回りから、同年限の米国債利回りを差し引く | もっとも簡便で説明しやすい。ただし債券のリスクであって株式のリスクではないため、株式投資のリスクを過小評価しがち |
| ソブリンスプレッド調整法 | ソブリンスプレッドに、その国の株式市場と債券市場のボラティリティ比を乗じる | 株式のリスクに引き直す。実務でもっとも広く使われる。乗数は通常1を上回り、株式のほうがリスクが大きいことを反映する |
| 相対ボラティリティ法 | 対象国の株式指数の標準偏差を米国株式指数の標準偏差で除し、米国のマーケットリスクプレミアムに乗じて対象国の株式リスクプレミアムを求める。そこから米国のプレミアムを差し引いた分がCRP | 国債が存在しない、または流動性が低い国でも使える。市場が小さいと逆にボラティリティが低く出ることがあり、過小評価に注意 |
どれを使うかより、使った手法と参照したデータを評価書に明記することのほうが重要です。相手方や監査人から必ず聞かれます。
割引率に足すか、キャッシュフローを削るか
CRPの織り込み方には2つの考え方があり、結論が変わります。
| 方法 | 考え方 | 留意点 |
|---|---|---|
| 割引率に加算 | WACCにCRPを上乗せする | 簡便だが、遠い将来ほど強く割り引かれる。カントリーリスクが時間とともに増大するという前提を暗に置くことになる |
| キャッシュフローを調整 | 期待キャッシュフロー自体をシナリオで減額する | 理論的には整合的。事象の発生確率と影響額を明示できるが、前提が増えて検証しにくくなる |
実務では割引率への加算が主流です。ただし、収用や送金規制のように「起きるか起きないか」の性質を持つリスクは、割引率ではなくシナリオで扱ったほうが説明しやすくなります。
企業ごとにCRPの効き方は違う
同じ国の会社でも、カントリーリスクの受け方は同じではありません。売上の大半を輸出で稼ぎ、外貨で回収している会社と、国内市場だけで現地通貨を稼いでいる会社とでは、通貨下落や国内景気の影響度がまったく違います。
CRPを企業の外貨収入比率などで調整するアプローチもありますが、前提が増えるほど検証は難しくなります。少なくとも「この会社は国内需要に依存しているから、CRPをフルに乗せる」といった定性的な説明は添えておくべきです。
DCF法・類似会社比較法など評価手法の基礎は企業価値算定 完全ガイドで解説しています。
2. 通貨 ─どの通貨で買収価格を計算するか
新興国のDCFでは、現地通貨建てで計算してから換算する方法と、最初から米ドル建てで計算する方法があります。どちらでも理論上は同じ答えになるはずですが、実務では一致しません。前提の置き方がずれるためです。
| 論点 | 守るべき原則 |
|---|---|
| インフレとの整合 | 名目キャッシュフローは名目割引率で、実質キャッシュフローは実質割引率で割り引く。新興国は高インフレの国が多く、この不整合が評価額を大きく歪める |
| 成長率の置き方 | 現地通貨建てで年10%成長という計画が、インフレ率が8%なら実質2%成長でしかない。名目と実質を混同しない |
| 為替の予測 | 長期の為替レートは購買力平価を基準に置くのが一般的。直近のスポットレートを将来に引き伸ばすと、高インフレ国では現地通貨を過大評価する |
| 二重計上の回避 | 米ドル建てで計算し、かつCRPもフルに乗せると、通貨リスクを二度織り込むことになりかねない |
最後の点は見落とされがちです。通貨の下落リスクを為替予測で織り込んだうえに、割引率にも通貨リスクを含むCRPを乗せると、同じリスクを二重に反映することになります。
3. 類似会社が見つからない ─ 新興国M&Aのマルチプル
マルチプル法は、比較可能な上場会社があって初めて成立します。新興国では、その前提が崩れることが珍しくありません。
- そもそも同業の上場会社が現地に存在しない
- 存在しても時価総額が小さく、出来高が薄い。株価がファンダメンタルズを反映していない
- コングロマリットばかりで、事業のセグメントが対象会社と一致しない
- オーナー一族の持株比率が高く、浮動株がごくわずかしかない
代替アプローチ
| 方法 | 内容 | 留意点 |
|---|---|---|
| 地域内で広げる | ASEAN域内や、経済発展段階が近い他国の同業他社を含める | 市場の成長率やリスクが異なる。国ごとの差を説明できるようにしておく |
| 先進国マルチプルに調整 | 先進国の同業マルチプルを基準に、カントリーディスカウントを適用する | ディスカウント率の根拠が問われる。CRPとの二重調整にも注意 |
| 取引事例を使う | 現地で実際に成立したM&A案件の倍率を参照する | 新興国では取引情報の開示が限定的。件数が少なく、案件固有の事情に左右されやすい |

類似会社や取引事例のデータが乏しい市場で価格の目安をつかむ材料として、日本企業の海外M&Aの件数・金額の推移、投資先の地域構成、ASEAN向け投資の収益率、案件の所要期間や価格の目安を、ジェトロと関東経済産業局の公開統計と事例企業14社の実例から全31ページにまとめました。
ダウンロードはこちら →4. 買収対象会社の決算書を、DDでどこまで信じるか
新興国案件でもっとも時間を取られるのが、ここです。監査済みの財務諸表が出てきても、そのままの利益水準で評価してよいケースはほとんどありません。
典型的な調整項目
| 項目 | 内容 | 評価への影響 |
|---|---|---|
| オーナー個人の経費 | 役員報酬、車両、不動産、家族の給与などが会社経費に混在 | 多くの場合、利益は上振れ調整となる |
| 関連当事者取引 | オーナーの別会社との仕入・販売が市場価格から乖離 | 上下どちらにも振れる。取引条件を第三者間価格に引き直す |
| 税務上の理由による圧縮 | 納税額を抑えるため、売上の一部を計上していない | 上振れ調整になるが、同時に過年度の追徴リスクを抱える |
| 退職給付・未払残業 | 引当が計上されていない、または著しく不足 | 負債の追加計上。ネットデットとして価格から差し引く |
| 一過性の損益 | 補助金、資産売却益、訴訟和解金 | 正常収益力から除外する |
「簿外の利益」は価値にしない
売り手から「実際の利益はもっと多い、帳簿に載っていないだけだ」と言われることがあります。この主張を評価に取り込むべきではありません。
理由は2つです。ひとつは検証可能性で、裏付けのない利益を価格に織り込めば社内の意思決定も監査も通りません。もうひとつは承継リスクで、買収後に適正な申告へ切り替えれば、その利益はそもそも消えます。過年度分の追徴課税を買い手が負うことにもなりかねません。
この論点は価格ではなく、表明保証と特別補償、あるいはクロージング前の是正条件で処理するのが実務です。
正常収益力やネットデットの調整の進め方は財務・税務DD実務編で、製造業の設備や環境債務の見方は製造業M&AのDDで解説しています。
評価の前提を確認してほしい
アドバイザーから提示された評価書の妥当性の検証や、投資委員会に説明できる前提の整理を支援します(秘密厳守)。
5. 支配権プレミアムと、M&Aの取得比率
| 調整 | 適用場面 | 考え方 |
|---|---|---|
| 支配権プレミアム | マジョリティを取得する場合 | 上場株価やマイノリティ持分の取引事例を基準にする際に上乗せする |
| 非流動性ディスカウント | 非上場会社の評価 | 新興国の非上場会社は買い手候補も限られるため、先進国より大きく見る余地がある |
| マイノリティディスカウント | 支配権を伴わない持分の取得 | 経営をコントロールできない分を割り引く。株主間契約でどこまで権利を確保できるかによって幅が変わる |
マイノリティ出資の場合、ディスカウントの幅は契約交渉の結果と連動します。取締役の指名権や重要事項の拒否権を確保できれば割引は小さくなり、何も取れなければ大きくなります。評価と契約交渉を別々に進めると、この連動が反映されません。
6. 売り手が出してきた事業計画をどう扱うか
新興国案件では、売り手から出てくる計画が急角度で立ち上がっていることがよくあります。いわゆるホッケースティックです。
検証の手順はシンプルで、過去3〜5年の実績と計画初年度の連続性を見ることです。実績が年5%成長なのに計画初年度から25%成長に転じるなら、その差分を説明する具体的な根拠(新工場の稼働、大口契約の締結、新規出店の計画)が必要です。根拠が「市場が伸びているから」だけであれば、計画を引き直します。
実務上は、売り手計画をそのまま使うのではなく、買い手側で保守ケースを作り、両方で評価レンジを出す形が一般的です。レンジで示すことは、交渉においても有利に働きます。
新興国の案件では、カントリーリスクプレミアムや為替の前提を少し動かすだけで、評価額が大きく変わります。一つの数字だけを示すと、その根拠を問われたときに説明が難しくなります。
前提ごとの感応度を示し、どの前提が価格を動かしているかを投資委員会と共有しておくと、売り手との交渉でも、譲れる点と譲れない点を整理しやすくなります。
7. 実際に割引率を置いてみる ─ M&A案件での組み立て
ここまでの論点を、ひとつの数値例にまとめます。以下の数値はすべて説明のための仮置きであり、実際の算定では算定時点の市場データを参照してください。
ソブリンスプレッド調整法での組み立て
| 項目 | 仮の値 | 置き方 |
|---|---|---|
| リスクフリーレート | 4.0% | 米国債10年物の利回り。米ドル建てで計算する前提 |
| マーケットリスクプレミアム | 5.5% | 米国株式市場の長期平均。採用したデータソースを明記する |
| アンレバードベータ | 0.90 | 同業の上場会社群から算定し、対象会社の資本構成でリレバードする |
| リレバードベータ | 1.10 | D/E比率と税率を用いて調整した後の値 |
| ソブリンスプレッド | 2.5% | 対象国の外貨建て国債利回り − 米国債利回り |
| 株式/債券ボラティリティ比 | 1.3 | 対象国の株式指数と国債のボラティリティの比。債券のリスクを株式のリスクに引き直す |
| カントリーリスクプレミアム | 3.3% | 2.5% × 1.3 |
これを積み上げると、株主資本コストは次のようになります。
| 算式 | 計算 | 結果 |
|---|---|---|
| リスクフリー + ベータ × MRP + CRP | 4.0% + 1.10 × 5.5% + 3.3% | 13.4% |
| (参考)CRPを乗せない場合 | 4.0% + 1.10 × 5.5% | 10.1% |
CRPの有無で株主資本コストが3.3ポイント動きます。この差がそのまま評価額の差になるため、CRPを「なんとなく3%」と置くわけにはいきません。
WACCへの落とし込み
負債コストと資本構成を加えてWACCを算定します。ここで注意すべきは、負債コストにもカントリーリスクが反映されている点です。現地通貨建ての借入金利には、すでに国のリスクが織り込まれています。株主資本コストにCRPを乗せ、さらに現地の高い借入金利をそのまま使うと、一部が二重計上になります。
実務では、負債コストを米ドル建ての調達金利で置いたうえで株主資本コストにCRPを乗せるか、現地通貨建てで統一するかを、最初に決めておきます。
レンジと感応度で示す
新興国案件では、単一の評価額を出すよりレンジで示すほうが実務的にも交渉上も有利です。前提の不確実性を認めたうえで、どの前提がどれだけ効くかを明示できるためです。
最低限、割引率と永久成長率の2変数で感応度表を作ります。下表は、基準ケースの企業価値を100としたときの相対値です(仮の例)。
| WACC 12.4% | WACC 13.4% | WACC 14.4% | |
|---|---|---|---|
| 永久成長率 2.0% | 118 | 105 | 95 |
| 永久成長率 1.5% | 112 | 100 | 91 |
| 永久成長率 1.0% | 107 | 96 | 87 |
この表があると、交渉の論点が「評価額が高い/安い」から「どの前提が妥当か」に移ります。相手方の提示額が表のどのセルに対応するかを示せば、相手がどの前提を置いているかが可視化されます。
どの前提から詰めるか
感応度を取ると、効く順番が見えます。一般に新興国案件では次の順で影響が大きくなります。
- 事業計画の売上成長率:計画期間全体に効くため、影響がもっとも大きい
- 割引率(とくにCRP):遠い将来ほど強く効き、ターミナルバリューを大きく動かす
- 永久成長率:ターミナルバリューの比重が高い案件では無視できない
- 運転資本と設備投資の前提:成長期の事業ではキャッシュフローを大きく圧迫する
検証の順序もこれに合わせます。細かい費用項目の精度を上げる前に、売上計画と割引率の根拠を固めるほうが、評価の確からしさは上がります。
新興国企業のバリュエーションを相談したい
割引率の組み立てから、感応度分析、DDの発見事項の価格への反映まで、日本の公認会計士が支援します。
8. この論点は、M&Aのどの段階で効くか
バリュエーションは一度やって終わる作業ではありません。M&Aの各段階で、目的も精度も変わります。
| M&Aの段階 | このとき行う評価 | 論点 |
|---|---|---|
| 案件初期 | 概算レンジの把握。入札に参加するかどうかの判断 | CRPの水準次第で、そもそも成立しない案件が見える |
| LOI・基本合意 | 価格レンジの提示 | 幅を持たせたうえで、どの前提で動きうるかを明示する |
| デューデリジェンス | 正常収益力(QoE)の確定と、事業計画の引き直し | オーナー経費・関連当事者取引の調整。ここで評価の土台が大きく動くことがある |
| 契約交渉 | 価格調整条項、アーンアウトの設計 | 前提の不確実性を、価格ではなく契約条件で吸収する |
| クロージング後 | PPA(取得原価の配分)、のれんの算定 | 買収時の評価と会計上の評価は目的が異なる。別途の算定が必要になる |
この表で重要なのは、デューデリジェンスの段階で評価が動くことを最初から織り込んでおく点です。新興国案件では、DDの結果として正常収益力が当初想定から大きく変わることが珍しくありません。LOIの段階で単一の価格をコミットしてしまうと、その後の下方修正が「後出し」と受け取られ、交渉が壊れます。
初期段階でレンジと前提を明示し、DDで何が分かれば数字がどう動くかを先に共有しておく─ これが、新興国案件で価格交渉を壊さずに進める実務的な作法です。
GGAの支援実績
バリュエーション(企業価値算定)を含む、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
- ベトナム・ハノイのBiPlus Vietnam Software Solutions Joint Stock Companyを買収。
- GGAの支援
- 企業価値算定、財務・税務・人事DD、買収ストラクチャーの構築(GPCグループのGPC・GGA・GGVが連携)
- 案件概要
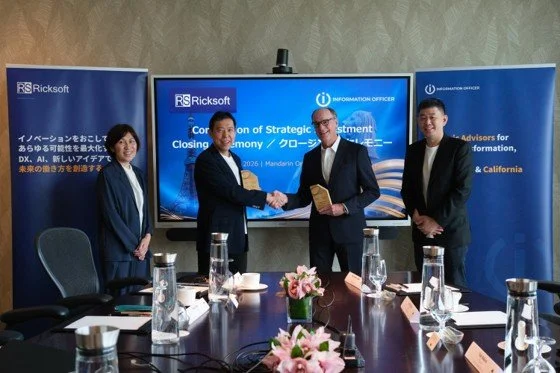
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
よくあるご質問
国と時点によって大きく変わるため、一律の目安を置くべきではありません。格付けが同程度の国でも、政情や外貨準備の状況で差が出ます。重要なのは水準そのものより、算定時点のデータと手法を明示し、同じ基準で複数の投資案件を比較できるようにしておくことです。
差の大半は割引率と事業計画から生まれます。まず両者のWACCを分解して、どの要素(リスクフリーレート、ベータ、マーケットリスクプレミアム、CRP、負債コスト、資本構成)で差がついているかを特定してください。次に事業計画の前提を並べます。この2つで、通常は差の説明がつきます。
監査意見は会計基準への準拠についてのものであり、正常収益力を示すものではありません。オーナー経費や関連当事者取引は、適正に会計処理されていても買収後には発生しない、あるいは条件が変わる費用です。監査の有無にかかわらず、Quality of Earningsの調整は必要です。
海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

設備・環境債務・労務・サプライチェーンの論点と、発見事項を価格と契約に落とす方法。
Read More →
株式譲渡・事業譲渡・会社分割の違いと、スキームで変わる売り手の手取り・のれんの損金化。
Read More →
日本基準とIFRSで、取得した会社は連結・持分法・金融商品のどれになるか。契約条項の影響まで。
Read More →
何%出せば何が取れるのか。会社法・会計基準の閾値と、比率帯ごとの実務上の位置づけ。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →
コール・オプション、先買権、タグ/ドラッグ・アロングなど、少数出資を「増やす・守る・出る」で設計。
Read More →


評価レンジの置き方は、案件の性質と交渉の局面によって変わります。アドバイザーから提示された評価書の妥当性を検証したい、社内の投資委員会に説明できる前提を整理したい、といったご相談も承っています。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

