

クロスボーダーM&A 完全ガイド スクイーズアウト・適格合併編【2026年版】
株式譲渡でM&Aを終えたつもりが、実はそこからが本番だった。そういうケースは少なくありません。
70%を取得して経営権は握った。ところが残り30%の少数株主が総会のたびに反対する。合併しようとすれば価格決定の申立てが飛んでくる。繰越欠損金を使おうとしたら税務署に否認された。
株式譲渡は支配権を取るまでの手続きであり、100%化と統合はその先にある別のプロセスです。本稿では、支配権取得後に少数株主をどう整理し、どう合併につなげるかを、保有割合ごとに整理します。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. なぜ株式譲渡のあとに合併するのか

株式譲渡と吸収合併は、よく似た目的に使われますが性質がまったく違います。
| 項目 | 株式譲渡 | 吸収合併 |
|---|---|---|
| 何が動くか | 株式の所有者が変わるだけ。法人格は維持される | 消滅会社の法人格が消え、全権利義務が存続会社に移る |
| 手続き | 契約締結、取締役会決議、クロージング。原則として株主総会は不要 | 合併契約、株主総会の特別決議、債権者保護手続、合併登記 |
| 所要期間 | 数日〜数週間 | 公告期間1か月を含め、最短でも数か月 |
| 許認可 | 原則そのまま維持される | 一部は再取得が必要になる |
| 負債 | 直接は引き受けない(企業価値には反映される) | 包括承継するため、偶発債務の把握が必須 |
| 繰越欠損金 | 対象会社に残るだけ。譲渡だけでは使えない | 適格合併なら引き継げる |
| 少数株主 | 残る。スクイーズアウトが別途必要 | 金銭対価を交えて整理できる |
ここから、実務でよく使われる4段階の流れが見えてきます。
| 段階 | やること | 狙い |
|---|---|---|
| ① 支配権の取得 | 株式譲渡(またはTOB) | スピード重視。早期に経営関与を始める |
| ② 株主構成の整理 | スクイーズアウト | 合併時の反対株主リスクを事前に消す |
| ③ 統合 | 吸収合併(適格合併) | 法人格を一本化し、繰越欠損金を引き継ぐ |
| ④ 仕上げ | システム・人事・ブランドの統合 | 完全統合型のPMIを実現 |
②を飛ばして③に進むと、少数株主からの価格決定申立てや不服申立てが合併そのものを止めかねません。順番には意味があります。
株式取得の前段階で、出資比率と株主間契約をどう設計するかはマイノリティ出資の比率設計と株主間契約で押さえる12条項で解説しています。
2. スクイーズアウトの4手法
スクイーズアウトとは、少数株主から強制的に株式を取得し、株主構成を整理することをいいます。手法は主に4つです。
| 手法 | 制度の概要 | 必要な手続き | 主なメリット | 主なリスク |
|---|---|---|---|---|
| ① 特別支配株主の株式等売渡請求(会社法179条) | 議決権の90%以上を持つ株主が、他の全株主の株式を強制取得できる制度 | 特別支配株主が売渡請求し、会社が承認。裁判所の手続きは不要 | 株主総会が不要。効力発生日を指定でき、法的安定性が高い | 90%以上が前提。反対株主による価格決定申立てのリスク |
| ② 株式併合 | 例えば100株を1株に併合し、1株未満となった株主を現金交付で排除する | 株主総会の特別決議(3分の2以上)、端数株主への金銭交付 | 手続きが比較的単純。上場会社でも使われる | 1株以上保有されると排除できない。恣意的に見えると反発を招く |
| ③ 全部取得条項付種類株式 | 会社が全部取得できると定めた種類株式を発行し、強制取得する | 定款変更、種類株主総会と株主総会の特別決議 | 対象株主を限定しやすく、会社の意思決定で制御できる | 種類株式の設計と定款変更が必要。総会が二度必要で負担が大きい |
| ④ 現金交付合併・株式交換 | 合併や株式交換の対価として現金を交付し、少数株主の株式を取得する | 合併契約または株式交換契約、株主総会の特別決議 | 通常のM&A手続きの中で実行でき、買収との組み合わせが容易 | 手続きが大がかり。対価に不満があれば訴訟・価格決定申立て |
保有割合で選ぶ手法は決まる
| 保有割合 | 使える手法 | 実行のしやすさ | 備考 |
|---|---|---|---|
| 90%以上 | 株式等売渡請求(179条)が最適。株式併合・全部取得条項・現金交付合併も可 | 非常に有効 | 179条がもっとも直接的で強制力がある。迅速かつ法的安定性が高い |
| 3分の2以上 | 株式併合が中心。全部取得条項・現金交付合併も可 | 条件を整えれば可能 | 株主総会の特別決議が可決できる水準。価格の公正性担保が鍵 |
| 50%超〜3分の2未満 | 株式併合・現金交付合併(いずれも難易度は高い) | やや困難 | 特別決議が通らない。賛同株主の確保か、追加取得で3分の2を超える必要がある |
| 50%未満 | 原則として実行困難 | 不可 | 支配権が不十分。追加取得やTOBを経る必要がある |
実務上は、まず90%を超えるまで買い増し、そのうえで株式等売渡請求で一括排除するのがもっともシンプルで確実な流れになります。
3分の2に届かない場合は、TOBや相対交渉で追加取得してまず3分の2を超える、という二段階の設計を検討します。プレミアムを乗せた価格と丁寧な説明が、応諾を引き出す鍵になります。
3. 少数株主側から見たスクイーズアウト
締め出される側の視点も押さえておく必要があります。買い手側にとっては、これがそのままリスクの一覧になるからです。
| 手法 | 少数株主が取りうる防衛策 | ポイント |
|---|---|---|
| 株式併合 | 株主総会で反対票/差止請求(会社法182条の3)/株式買取請求権の行使(182条の4)/価格決定の申立て(182条の5) | 特別決議が必要なため、3分の1超を押さえていれば実行自体を阻止できる |
| 全部取得条項付種類株式 | 種類株主総会・普通株主総会で反対票/差止請求(171条の3)/価格決定の申立て(172条)/手続違反の主張 | 定款変更を伴うため、反対株主が一定の影響力を持ちうる |
| 株式等売渡請求(179条) | 売渡価格の決定の申立て(179条の8)/法令違反や売渡価格が著しく不当な場合の差止請求(179条の7)/取得の無効の訴え(846条の2) | 90%以上が前提で株主総会を経ないため、事前に止められる場面は限られる。実際の争点は価格になることがほとんど |
| 現金交付合併・株式交換 | 株式買取請求権の行使(785条・797条)/価格決定申立て(786条・798条)/総会での反対票 | 合併無効の訴え(828条)も条件付きで可能だが、認められる範囲は限定的 |
共通するのは、どの手法でも価格決定の申立てが可能だという点です。売却を強制されること自体を覆すのは困難ですが、価格が公正でないと考えれば、裁判所に再評価を求められます。
買い手側が備えるべきこと
- 価格の正当性を担保する。DCF法やマーケットアプローチによる第三者算定書を取得する。
- 株主通知書面や公告で形式的な瑕疵を起こさない。法定の期間を厳守する。
- MBO型など利益相反が疑われる取引では、特別委員会を設置する。
- 議事録・説明資料・説明会の履歴を残し、説明責任を果たせる状態にしておく。
なお、株式併合は2014年の会社法改正で差止請求や株式買取請求の規定が整備され、キャッシュアウトの手段として明確に位置づけられました。少数株主の排除を目的とすること自体は違法ではありません。ただし、対価が著しく不当な場合には価格決定の申立てや差止請求の対象となり、特別利害関係を持つ大株主の議決権行使によって著しく不当な決議がされたとして、決議取消しの訴え(会社法831条1項3号)を起こされる余地もあります。経営統合の一環、経営効率化といった目的と、対価の算定根拠を、議事録や説明資料に明記しておくべきです。
少数株主の整理・100%化を相談したい
保有割合と株主構成に応じた手法の選定から、価格の妥当性の説明、スケジュールの設計まで支援します。
4. 適格合併の要件
少数株主を整理したら、次は合併です。ここで税務上の「適格合併」に該当するかどうかが、税負担を大きく左右します。
適格合併とは、合併法人が被合併法人の資産・負債を簿価で引き継げる合併です。譲渡損益が発生しないため法人税が課されず、さらに被合併法人の繰越欠損金を引き継げます。要件を満たさなければ非適格合併となり、資産は時価で譲渡されたものとみなされて譲渡益に課税されます。
適格合併の7つの要件
| 要件 | 内容 |
|---|---|
| ① 金銭等不交付要件 | 被合併法人の株主に、株式以外の金銭等を交付しないこと。ただし端数処理のための金銭交付や、合併の直前に合併法人が被合併法人の発行済株式の3分の2以上を持つ場合の、他の株主への金銭交付は認められる(2017年度税制改正) |
| ② 完全支配関係(支配関係)継続要件 | 合併前に完全支配関係(100%)または支配関係(50%超)があり、合併後も継続する見込みであること |
| ③ 従業者引継要件 | 被合併法人の事業に従事する従業員のおおむね80%以上を引き継ぐこと |
| ④ 事業継続要件 | 被合併法人が営んでいた主要な事業を、合併後も継続して営む見込みであること |
| ⑤ 事業関連性要件 | 両法人の事業に関連性があること。製品・サービス、技術、顧客層、流通チャネル等での経済的・業務的な連携が認められること |
| ⑥ 事業規模要件または特定役員引継要件 | 両法人の事業規模の差がおおむね5倍以内であること(売上金額、従業者数、資本金の額などのいずれかで判定)。5倍を超える場合でも、被合併法人の特定役員(社長・副社長・専務・常務など)のいずれかと合併法人の特定役員のいずれかが、合併後に合併法人の特定役員となる見込みであれば要件を満たす(特定役員引継要件。経営参画要件とも呼ばれる) |
| ⑦ 株式継続保持要件 | 被合併法人に支配株主(発行済株式の50%超を保有する株主)がいる場合、その支配株主が交付を受けた合併法人株式の全部を継続保有する見込みであること。支配株主がいなければ不要(2017年度税制改正後) |
3つのパターンで必要な要件が変わる
適格合併は、合併前の支配関係に応じて3つに分類されます。関係が近いほど要件は緩やかになります。
| パターン | 前提となる関係 | 必要な要件 |
|---|---|---|
| 完全支配関係型 | 合併法人が被合併法人の全株式を保有(100%子会社) | ①金銭等不交付/②完全支配関係継続 の2つのみ |
| 支配関係型 | 議決権の50%超100%未満を保有 | ①金銭等不交付/②支配関係継続/③従業者引継/④事業継続 の4つ |
| 共同事業型 | 支配関係なし(第三者同士) | ①金銭等不交付/③従業者引継/④事業継続/⑤事業関連性/⑥事業規模または特定役員引継/⑦株式継続保持(支配株主がいる場合)の6つ |
| 要件 | 完全支配関係 | 支配関係 | 共同事業 |
|---|---|---|---|
| ① 金銭等不交付要件 | ○ | ○ | ○ |
| ② 完全支配関係(支配関係)継続要件 | ○ | ○ | - |
| ③ 従業者引継要件 | - | ○ | ○ |
| ④ 事業継続要件 | - | ○ | ○ |
| ⑤ 事業関連性要件 | - | - | ○ |
| ⑥ 事業規模要件または特定役員引継要件 | - | - | ○ |
| ⑦ 株式継続保持要件 | - | - | ○支配株主がいる場合 |
適格合併の要件一覧(パターン別)。⑦は2017年度税制改正後の取扱いで、被合併法人に支配株主(発行済株式の50%超を保有する株主)がいない場合は不要です。
完全支配関係型がもっとも要件が緩く、実行しやすいことが分かります。これが「まず100%化してから合併する」という実務の流れを生む理由です。
逆に共同事業型は、①と③〜⑦の6つの要件を満たす必要があり(⑦は支配株主がいる場合)、適格要件のハードルはもっとも高くなります。ただし、合併前に支配関係のない法人同士の合併であれば、次章で見る繰越欠損金の引継制限はかかりません。
5. 繰越欠損金を引き継げる4つのケース
適格合併に該当しても、繰越欠損金の引継ぎには別途の制限があります。制限なく全額を引き継げるのは、次の4つのいずれかに当たる場合です。
| ケース | 内容 |
|---|---|
| ① 共同事業型の適格合併に該当する | 合併前に支配関係のない法人同士の適格合併であれば、欠損金の引継制限はかからず、全額を引き継げる |
| ② 5年超の支配関係がある | 合併法人の合併事業年度開始の日の5年前の日(またはいずれかの法人の設立日のうち遅い日)から、継続して支配関係があること。途中で持株比率が50%以下になると、そこで継続が途切れる |
| ③ みなし共同事業要件を満たす | 5年に満たなくても、実質的に共同事業とみなせる場合の例外規定 |
| ④ 時価純資産超過額が繰越欠損金額を上回る | 支配関係が生じた事業年度の前事業年度末の時点で、時価純資産価額が簿価純資産価額を上回る額(含み益)が、支配関係が生じる前の繰越欠損金額以上である場合(法人税法施行令113条の特例)。含み益が欠損金に満たない場合も、制限される金額が小さくなる |
みなし共同事業要件の2パターン
実務でよく使われるのが③です。次の2パターンのいずれかを満たせば認定されます。
| パターン① | パターン② | |
|---|---|---|
| 必要な要件 | 事業関連性+事業規模+被合併等事業規模継続+合併等事業規模継続の4つすべて | 事業関連性+特定役員の2つ |
| 使いやすさ | 要件が多く、規模の継続性まで求められる | 最小構成のため実務上よく使われる |
| 要件名 | 内容 |
|---|---|
| ① 事業関連性要件 | 両社の事業に関連があること。業種、使っている技術、顧客層などから判断される |
| ② 事業規模要件 | 売上・従業員・資本金といった指標で見て、両社の規模差がおおむね5倍の範囲に収まること |
| ③ 被合併等事業規模継続要件 | 支配関係ができてから合併までの間に、被合併法人の規模が大きく振れていないこと。おおむね2倍以内が目安 |
| ④ 合併等事業規模継続要件 | 合併法人の側も同様に、規模が大きく変動していないこと |
| ⑤ 特定役員引継要件 | 被合併法人と合併法人の、支配関係が生じる前から特定役員(社長・副社長・専務・常務など)であった者のいずれかが、合併後に合併法人の特定役員となる見込みであること |
どちらのパターンでも、①事業関連性要件は必須です。各要件の立証には、業種コード、履歴事項証明書、損益計算書、役員名簿といった裏付資料の整備が求められます。
6. 形式だけ整えても否認される ─ ヤフー事件
みなし共同事業要件の「特定役員要件」は、実務上もっとも使いやすい一方で、もっとも否認リスクが高い要件でもあります。それを示したのが、ヤフー事件(最高裁平成28年2月29日判決)です。
| 順序 | 実際に行われたこと | 意図 |
|---|---|---|
| ① | ヤフーの代表取締役社長が、当時ソフトバンクの完全子会社だったIDCSの取締役副社長(非常勤・無報酬)に就任(2008年12月) | ヤフーがIDCSを買収する前(支配関係が生じる前)に、合併の3か月前という短期間で特定役員要件を形式的に整える |
| ② | ヤフーがソフトバンクからIDCSの全株式を取得(2009年2月) | IDCSを完全子会社化(100%支配関係の形成) |
| ③ | ヤフーがIDCSを吸収合併(2009年3月30日) | 完全支配関係下の適格合併の形式要件を満たす形で実施 |
| ④ | IDCSの未処理欠損金 約542億円を引き継ぎ、黒字と相殺 | 節税 |
これに対し課税当局は、法人税法132条の2(組織再編に係る包括的否認規定)を適用し、欠損金の引継ぎを否認しました。最高裁は、形式のみを整えた租税回避であると認定し、当局の処分を支持しています。
同日判決のIDCF事件も押さえておくべきです。こちらは、IDCSが新設分割でIDCFを設立し、そのIDCF株式をヤフーに譲渡することで非適格分割とし、IDCFで資産調整勘定(税務上ののれん)約100億円を計上して5年で損金算入する、というスキームでした。こちらも租税回避と認定され、損金算入が否認されています。
| 観点 | 教訓 |
|---|---|
| 要件は形式では足りない | 条文の文言を満たす形を作っても、中身が伴っていなければ否認される |
| 目的の説明が要る | 節税以外に、事業上なぜその再編が必要だったのかを説明できる必要がある |
| 準備期間が短いと疑われる | 役員就任や資産移転が合併直前に集中していると、作為的と見られる |
| 記録を残す | 判例を踏まえた事前のリスク評価と、その検討過程の文書化が実務上の防御になる |
特定役員要件を使う場合、就任が合併直前であったり、非常勤・無報酬であったり、実際の経営関与がなかったりすると、ヤフー事件と同じ構図になります。就任時期、報酬の有無、取締役会への出席実績、実際に担当した業務の記録まで残しておく必要があります。
みなし共同事業要件の特定役員要件は使いやすい反面、合併の直前に役員を送り込むだけの形式的な対応は、ヤフー事件のように否認されるリスクがあります。
株式取得の段階から、合併後の体制と繰越欠損金の扱いを見据えて、役員構成と事業の実態を設計しておくことが重要です。買収価格に欠損金の価値を織り込む場合は、引き継げなかった場合のシナリオも並べて交渉することをおすすめします。
7. 100%化できたら、無対価合併がもっとも簡単
スクイーズアウトで100%化できた場合、その後の合併は無対価合併がもっともシンプルです。
無対価合併とは、合併法人から被合併法人の株主に対して対価を一切交付しない合併をいいます。合併法人が被合併法人の全株式を持っているため、交付すべき相手がそもそも存在しないからです。
| 項目 | 通常の合併 | 無対価合併(100%親子) |
|---|---|---|
| 合併対価 | 株式、または株式+現金 | 発生しない |
| 合併比率 | 両社の株式価値に基づき算定 | 算定不要 |
| 会計処理 | PPA・のれん計上などが発生 | 共通支配下の取引として簿価処理。のれんは生じない |
| 少数株主 | 調整・合意が必要 | そもそも存在しない |
会計上は、親会社が保有していた子会社株式の簿価と引き継ぐ純資産の簿価との差額が「抱合せ株式消滅差損益」として特別損益に計上されます。これは把握しておくべき論点です。
なお、兄弟会社同士の無対価合併では、株主ごとの持株比率が完全に一致していないと適格を外しやすくなります。満たせない場合は、いったん100%に寄せる整理を先に入れるべきです。
意思決定の整理
- 100%化できているなら、無対価合併×適格合併がもっともシンプル(税・会計・手続きのすべてにおいて)。
- 100%未満なら、3分の2以上を確保したうえで金銭を併用し、少数株主整理と適格を同時に達成する。最終的に無対価の親子合併で収束させる。
- 兄弟会社の無対価適格は、株主構成の等率確保が鍵。満たせなければ非適格に落ちるため、事前の整地が必要。
8. スケジュールは法定日数から逆算する
組織再編は法定の日数要件が多く、ゴール日(合併効力発生日)から逆算して組み立てるのが実務の基本です。
| 項目 | 起算基準 | 最低日数 | 備考 |
|---|---|---|---|
| 債権者保護公告期間 | 官報掲載の翌日から | 1か月以上 | 効力発生日は期間満了の翌日以降 |
| 株主総会の招集通知 | 総会日の前日から逆算 | 公開会社は2週間前/非公開会社は1週間前 | 非公開会社でも書面投票・電子投票を定めた場合は2週間前。株主全員の同意による書面決議(会社法319条)で総会を省略することも可能 |
| 株式等売渡請求の売渡株主への通知 | 取得日から逆算 | 20日前まで | 売渡株主への通知は公告で代えられない(上場株式など振替株式では公告で行う)。先に取得日を固めておく |
| 株式併合の株主への通知・公告 | 効力発生日から逆算 | 20日前まで | 端数が生じる株式併合では、効力発生日の20日前までに通知・公告が必要(会社法182条の4第3項)。総会後に通知する場合は、総会日から効力発生日まで20日以上を確保する |
官報公告の申込締切は掲載の種類によって異なり、本紙の行公告で掲載希望日の6〜7営業日前程度、号外や枠公告(決算公告と合併公告を同時に掲載する場合など)では12〜16営業日前程度が目安です。5〜7月の繁忙期はさらに早まるため、申込先の官報販売所に確認し、スケジュールに織り込んでおく必要があります。
また、合併契約に記載する効力発生日は確定日でなければなりません。「代表取締役が定める日」といった可変の表現は認められない点に注意してください。
許認可の承継は早めに当たる
吸収合併では消滅会社の権利義務が包括承継されますが(会社法750条)、行政上の許認可が当然に引き継がれるわけではありません。承継できるか、どの手続によるか(事前の認可・承認、届出、新規取得)は、各業法の規定によって異なります。
| 許認可 | 合併での扱い(主な例) |
|---|---|
| 建設業許可 | 2020年10月以降は、合併の前に国土交通大臣・都道府県知事の認可を受ければ承継できる(建設業法17条の2)。認可を受けなければ承継されず、存続会社が改めて許可を取る必要がある |
| 医療法人 | 医療法人の合併には都道府県知事の認可が必要で、合併の相手も医療法人に限られる(株式会社とは合併できない) |
| 酒類販売業免許 | 相続の場合と異なり、合併では承継の申告では足りず、事前に免許の申請が必要(国税庁の手続上、添付書類の一部は省略できる) |
| 風俗営業の許可 | 合併の前に公安委員会の承認を受ければ承継できる(風営法7条の2)。承認がなければ新規の許可が必要 |
金融分野でも、銀行の合併には内閣総理大臣(金融庁長官)の認可が必要になるなど(銀行法30条)、業法ごとに事前の手続が定められています。宅地建物取引業のように承継の規定がなく、新たな免許が必要になる業種もあります。
いずれにせよ、合併計画の段階で関係省庁に事前相談しておくべきです。特にIT+医療、製造+建設のように複数業種をまたぐ合併では慎重な確認が要ります。
9. 株式譲渡の段階でやっておくべきこと
スクイーズアウトと合併を円滑に進めるには、株式譲渡の契約段階で布石を打っておく必要があります。
| 項目 | 内容 |
|---|---|
| 将来統合の基本合意 | 吸収合併を前提とする旨、実行目標時期(譲渡後6〜12か月など)、対価構造、実行前提条件(許認可、競争法、契約同意等)を明示する |
| ベストエフォート義務 | 合併契約の策定・交渉・取締役会付議・総会決議・公告への協力義務を定める。不合理な遅延を排除する |
| スクイーズアウトの実行枠 | 「90%到達時は179条、3分の2到達時は株式併合等を実施し得る」と明記し、オプションとしての権利を事前確保する |
| 売主の協力義務 | 議決権行使義務、少数株主への説得・情報開示、委任状回収支援など。MBO型で役員が残る場合は売却後も協力義務を継続させる |
| 価格算定と資料整備 | 第三者評価(DCF法、マーケットアプローチ等)の取得を必須化し、価格決定申立てに耐えうる資料体制を整える |
| 費用負担とスケジュール | 評価費用、弁護士費用、公告費用の負担者を明記する。債権者保護手続(官報公告と個別催告。異議申述期間は1か月以上で、並行して進める)の期間を織り込む |
ひとつ注意すべきなのは、合併の「実施義務」を会社に負わせる書き方です。
合併には最終的に株主総会の特別決議が必要です。株主(売主)に賛成の議決権行使を約束させる条項(議決権拘束契約)は当事者間では有効と考えられていますが、会社に「必ず合併を実行する」義務を負わせても、株主総会の判断を拘束することはできず、紛争の種になります。会社の義務は「合理的努力義務(best efforts)」や「株主総会の承認を条件とする実行義務」にとどめ、条件が整わなかった場合の再協議の仕組みを用意しておくのが実務です。
株式譲渡・事業譲渡・会社分割を含むスキーム全体の選び方はM&Aスキームの選び方で、株式取得時の契約の論点は最終契約(SPA)実務編で解説しています。
10. クロスボーダーでの留意点
海外子会社で同じことをしようとすると、前提が変わります。
- スクイーズアウトの制度自体が国によって異なります。日本の会社法179条のような90%ルールがない国もあれば、閾値が違う国もあります。現地法の確認が先です。
- 適格合併に相当する制度の有無と要件も国ごとに異なります。日本の組織再編税制をそのまま当てはめることはできません。
- 繰越欠損金の引継ぎは、多くの国で日本より厳しく制限されています。「合併すれば使える」という前提で計画を立てると外れます。
- 外資規制のある国では、そもそも100%化できないことがあります。その場合はスクイーズアウト自体が選択肢になりません。
日本企業が海外で少数株主を整理する場面は、合弁の解消や、現地パートナーの持分買取りという形で現れることが多くなります。この場合、会社法上の強制取得ではなく、株主間契約に定めたコールオプションやドラッグアロングが実際の手段になります。つまりクロスボーダーでは、スクイーズアウトは法制度の問題というより、出資時点の契約設計の問題として現れます。
海外子会社の再編・合併を相談したい
日本と現地の会社法・税制の両面から、100%化と統合のスキームを整理します。
まとめ
- 株式譲渡は支配権取得までの手続き。100%化と統合はその先の別プロセス。順番は、支配権取得→スクイーズアウト→適格合併→PMI。
- スクイーズアウトの手法は保有割合で決まる。90%以上なら株式等売渡請求、3分の2以上なら株式併合、それ未満は追加取得が先。
- どの手法でも価格決定申立ては避けられない。第三者算定書と手続きの適正性で備える。
- 適格合併は3パターン。完全支配関係型がもっとも要件が緩い。だから先に100%化する。
- 繰越欠損金の引継ぎは適格合併とは別の判定。4つのケースのいずれかに該当する必要がある。
- 形式だけ整えても否認される。ヤフー事件・IDCF事件が示したのは、実態の伴わない節税スキームは通らないということ。
- スケジュールは法定日数から逆算する。債権者保護公告の1か月が最大の制約になる。
- クロスボーダーでは制度が異なる。スクイーズアウトは法制度の問題ではなく、出資時点の契約設計の問題として現れる。
100%化は、やろうと思ったときに始めるものではありません。株式譲渡の契約を書いている段階で、どこまで行くつもりかを決めておく必要があります。その設計が、数年後の税負担と紛争リスクを左右します。
GGAの支援実績
株式取得とその後の統合に関連する、GGAの支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
- 中部地域の既製コンクリート杭事業の競争力強化を目的に、コンクリートパイルの製造から杭打工事まで一貫して手がけるマナック株式会社の株式を取得し、子会社化。
- GGAの支援
- 買手側ファイナンシャル・アドバイザーとしての実行支援、財務・税務デューデリジェンス、企業価値算定(バリュエーション)
- 案件概要
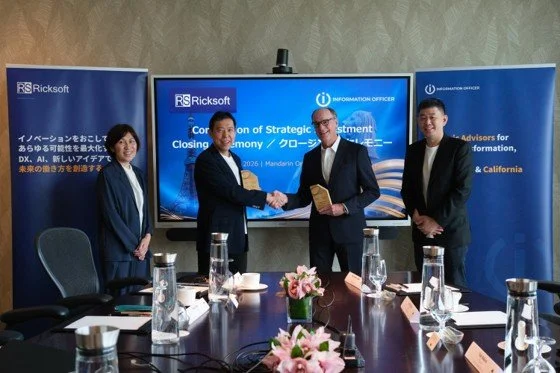
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
よくあるご質問
少数株主から強制的に株式を取得し、株主構成を整理することをいいます。会社法上の制度としては、特別支配株主の株式等売渡請求、株式併合、全部取得条項付種類株式、現金交付合併の4つが使われます。
3分の2以上あれば株式併合が使えます。3分の2にも届かない場合は、TOBや相対交渉で追加取得してまず3分の2を超えるという二段階の設計になります。50%未満では原則として実行困難です。
株式等売渡請求(90%以上)の場合、株主総会を経ないため、事前に止められるのは法令違反や売渡価格が著しく不当な場合の差止請求(会社法179条の7)に限られ、実際の争点はほとんどが裁判所への価格決定の申立てになります。株式併合や全部取得条項の場合は特別決議が必要なので、3分の1超を押さえていれば実行自体を止められます。
いいえ。適格合併であることに加えて、共同事業型に該当するか、5年超の支配関係があるか、みなし共同事業要件を満たすか、時価純資産超過額が欠損金を上回るか、のいずれかが必要です。いずれも満たさない場合は引継ぎが制限されます。
形式的な就任は否認されます。ヤフー事件では、合併の3か月前に非常勤・無報酬で副社長に就任した事実が租税回避と判断されました。就任時期、報酬の有無、取締役会への出席実績、実際の業務関与の記録を残しておく必要があります。
主な根拠
会社法(特別支配株主の株式等売渡請求、株式併合、全部取得条項付種類株式、合併)/法人税法(組織再編税制・適格合併の要件、繰越欠損金の引継制限)/平成29年度(2017年度)税制改正/最高裁平成28年2月29日判決(ヤフー事件)

海外M&Aの市場データを、1冊にまとめました
ジェトロと関東経済産業局の公開統計、事例企業14社の実例を収録した「クロスボーダーM&A ファクトブック 2026」(全31ページ)。社内検討や経営会議の資料づくりにご活用ください。
ファクトブックをダウンロード →関連記事

株式譲渡・事業譲渡・会社分割の違いと、スキームで変わる売り手の手取り・のれんの損金化。
Read More →
何%出せば何が取れるのか。会社法・会計基準の閾値と、比率帯ごとの実務上の位置づけ。
Read More →
コール・オプション、先買権、タグ/ドラッグ・アロングなど、少数出資を「増やす・守る・出る」で設計。
Read More →
日本基準とIFRSで、取得した会社は連結・持分法・金融商品のどれになるか。契約条項の影響まで。
Read More →
売却・清算・休眠の比較、カーブアウトとTSA、セルサイドのプロセス設計と売り手の税務。
Read More →
カントリーリスクプレミアム、通貨、類似会社の代替、決算書の調整、売り手の事業計画の扱い。
Read More →


スクイーズアウトの手法選定から、適格合併の要件の確認、繰越欠損金の試算まで、日本の公認会計士が支援します。
GGAは、シンガポールを拠点に日本企業のクロスボーダーM&Aを、検討の初期段階からクロージング後の統合まで一貫して支援しています。案件化前の壁打ちや、他社から提示された条件のセカンドオピニオンも承ります。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な実務上の整理であり、個別案件における法務・税務・会計上の判断を示すものではありません。実際の案件では事実関係によって結論が変わるため、具体的な設計にあたっては弁護士・公認会計士・税理士等の専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
執筆:Kazuya Sakurai(日本公認会計士)/監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

