

クロスボーダーM&A 完全ガイド アメリカ編 【2026年版】
米国は世界のM&A金額の約半分を占める単独最大の市場で、日本企業の海外買収(In-Out)でも金額の約7割を占める最大の買収先です。一方で、CFIUSによる外資審査、HSR法の届出、OBBBAによる税制改正、州ごとに異なる税務・労務・プライバシー規制など、制度面のコストを織り込むことが欠かせません。本ガイドでは、関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したGGAが、中堅・中小企業の対米クロスボーダーM&Aの実務を、2026年10月時点の情報で解説します。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. 米国M&A市場の全体像と日本企業の対米動向

世界M&A市場の約50%を占める単独最大市場
2025年の米国M&A金額は、集計機関により1.6兆ドル(PwC、11月末時点)〜2.3兆ドル(Wachtell、通年見込み)でした。PwCの集計では前年比+45%と過去2番目の高水準で、世界のM&A金額の約半分を米国が占めています。
規模別では二極化が進んでいます。50億ドル超のメガディールは74件と2021年以来の多さで、その2割超がAI関連でした。一方、1億〜10億ドルのミドルマーケットは496件と過去10年で最低で、PwCは関税・移民政策の影響で中堅・中小の案件が細ったと分析しています。
日本企業による対米クロスボーダー — 史上最高水準への突入
レコフによれば2024年の日本企業関与M&Aは4,700件・19.6兆円(過去最多)、IN-OUTは665件・9.5兆円・USD 636億で、その約70%(USD 449.7億)が米国向けでした(MARR 364号)。2025年は日本関連M&Aが3,859億ドル(J.P. Morgan/Dealogic)、A&O Shearmanの集計でも2,075億ドル(前年の倍超)に拡大しています。
2024-2025年の主要日系案件
| 分類 | 案件名 | 取引額 | クローズ/発表 |
|---|---|---|---|
| 金融・保険 | 日本生命×Resolution Life | 82億ドル | 2025年7月クローズ(日系保険会社の海外買収として過去最大) |
| 金融・保険 | Sompo×Aspen Insurance | 35億ドル | 2025年 |
| 金融・保険 | SMBC×Jefferies持分20%まで拡大 | $912.8M+クレジット$2.5B | 2025年 |
| 商社・エネルギー | 三菱商事×Aethon Energy(Haynesville) | 約75億ドル | 2026年1月発表 |
| 商社・エネルギー | 住友商事ら4社×Air Lease | 282億ドル | 2026年4月クローズ |
| テック・半導体 | ソフトバンクG×Ampere Computing | 65億ドル | 2025年11月クローズ |
| 製造 | 日本製鉄×U.S. Steel | 149億ドル | 2025年6月18日Golden Share付きNSA条件で承認・クローズ |
円ドル為替の影響と日本企業の戦略的位置
2024年7月にUSD/JPYは161.62円のピークを記録、2025年も140-160円のレンジで推移し、2026年初頭は約157円となっています。円安は日本企業の対米M&Aを実質割高化(2020年比でドル建てコストが50%超上昇)させました。一方、既に米国オペレーションを持つ企業は連結利益が円ベースで増加するというパラドックスが発生しています。
中堅・中小日系企業の対米買収は$50M-$500Mのレンジ(CDMO、ニッチ産業機器、SaaS、ヘルスケアサービス)に集中しています。Mega dealは政治化リスクで成立可否が左右されるため、$100M-$2Bのミドルマーケットが「規制ハードルが相対的に低く、CFIUS Fast-Track候補としての日本の地位が活きるスイートスポット」となります。
2. 米国M&Aのメリットとデメリット
戦略的メリット
構造的リスク・デメリット
3. 外資規制:CFIUS・FIRRMA・強制届出
CFIUS制度の概要
CFIUS(Committee on Foreign Investment in the United States、対米外国投資委員会)は1950年国防生産法第721条に基づく省庁横断委員会で、財務長官議長・9投票省庁構成です。2018年FIRRMA(Foreign Investment Risk Review Modernization Act)以降、非支配的投資への管轄拡大、強制届出制度の創設、不動産規則の追加で運用を強化しました。
強制届出(Mandatory Filing)のトリガー
強制届出のトリガーは2類型です:
- Critical Technology関連で輸出規制上のライセンス要件が連動する取引 — 31 C.F.R. § 800.401(a)
- 外国政府49%以上保有の外国人がTID U.S. Businessに25%以上議決権を取得する取引 — 31 C.F.R. § 800.401(b)
TID U.S. Business — 中堅日系案件でも要警戒
TID U.S. Business(技術・インフラ・データの頭文字)は中堅日系案件でも要警戒で、以下の3類型を含みます:
| 分類 | 定義 | 具体例 |
|---|---|---|
| (T)Technology | 輸出管理対象技術の生産・設計・試験・組立・開発 | EAR/ITAR規制対象品、Emerging&Foundational Technology(AI、量子、バイオ等) |
| (I)Infrastructure | 31 C.F.R. § 800.214別表の28分野の特定機能 | 電力・通信・金融・防衛産業基盤・運輸・水処理等 |
| (D)Data | 100万人以上の機微個人データを保有 | 金融・医療・バイオメトリクス・地理位置・通信内容データ |
2024-2025年の運用変化
日本投資家の位置づけ — CY2025は届出件数で首位
31 C.F.R. § 800.218の「Excepted Foreign State」(豪・加・英・NZのみ)に日本は現時点で含まれていません。一方、CFIUSの2025年年次報告では、日本は宣言18件・通知23件の計41件で、届出国の中で首位でした(通知だけでは中国に次ぐ2位)。CY2024も宣言16件・通知24件の計40件で、日本は最も活発な届出国の一つです。
宣言(Declaration)は30日で結論が出る簡易な手続きで、CY2024は116件中91件(78%)が審査終結となりました。ただしCY2025は140件中92件(66%)にとどまり、26%は正式な通知(Notice)への切り替えを求められています(CFIUS年次報告)。中堅日系案件($50M-$1B)では、(i)機微度の低い案件は宣言を選びつつ、通知への切り替えもスケジュールに織り込む、(ii)SPAにCFIUS承認条件・Outside Date(6-9か月)・Reverse Termination Feeを組み込む、(iii)輸出管理分類(ECCN/USML)を早期に確認する、の3点が標準的な進め方です。
CFIUS実務のSPA設計ポイント
- CFIUS Approval を Closing Condition に明記
- Outside Date は宣言ケースで4-6か月、通知ケースで6-9か月に設定
- Reverse Termination Fee(売主の機会損失保証、典型2-5%)
- 輸出管理分類(ECCN/USML)を売主表明として取得
- 機微個人データ保有規模(100万人閾値)の事前調査
- 既存政府契約(Defense・Intelligence)の有無確認
CFIUS・HSRを含む対米案件の進め方を相談したい
米国の法律事務所と連携し、届出戦略とスケジュールの設計からご支援します(秘密厳守)。
CFIUS承認をクロージング条件とする契約の組み立て方は最終契約(SPA)実務編で、日本親会社から米国持株会社を経由する持ち方は買収ストラクチャー編で解説しています。
4. M&Aの手法と独占禁止法(HSR法)
主要ストラクチャー — Reverse Triangular Mergerが標準
米国M&Aの主要ストラクチャーは以下です:
| ストラクチャー | 特徴 | 典型用途 |
|---|---|---|
| Reverse Triangular Merger (IRC §368(a)(2)(E)) | 対象会社の法人格を維持し契約・許認可・知財ライセンスをそのまま継続 | 非公開・公開企業の現金型買収で最も標準的 |
| Stock Purchase | 対象会社株式の直接買収。簿外債務承継リスクあり | シンプルなオーナー系企業買収 |
| Asset Purchase | 選択した資産・債務のみ取得。C法人売主は二重課税 | 事業部門譲渡、不採算部門切出し |
| Tender Offer + Back-end Merger | Williams Act(SEC Rule 14d/14e)下で公開買付。DGCL §251(h)で株主総会不要 | 上場会社の現金型2段階買収 |
ステップアップ取得を可能にする選択
日本企業の標準ストラクチャー
日本企業の対米M&Aで標準的なストラクチャーは以下の三層構造です:
標準ストラクチャー: 日本親会社(KK)→ Delaware C-Corp(US HoldCo)→ Target
HoldCoが米国連結納税の親、配当パスはTarget→US HoldCo(連結内非課税)→日本親(条約下0%源泉)。Delaware HoldCoは州源泉所得のみ課税で持株会社構造に好適です。
注意:最高裁平成27年7月17日判決でDelaware LPSは日本租税法上の「外国法人」(パススルー扱い不可)であり、LLCも同様の解釈リスクあり。エンティティ選択は慎重を要します。
HSR Act届出基準と2026年閾値
反トラスト届出はHart-Scott-Rodino(HSR)Actに基づき、以下の閾値で報告義務が発生します:
| 項目 | 2025年閾値 | 2026年閾値(2026年2月17日施行) |
|---|---|---|
| Size of Transaction | $126.4M | $133.9M |
| Size of Person 大側 | $252.9M | $267.8M |
| Size of Person 小側 | $25.3M | $26.8M |
| Filing Fee | $30,000〜$2.39M | $35,000〜$2.46M |
| 待機期間 | 原則30日(現金公開買付15日) | 同左 |
HSR新フォームの控訴審状況 — 2026年中の動向注視必須
2024年10月採択の改定HSRフォーム(2025年2月10日施行、取得者・被取得者で別フォーム、戦略根拠の文章記述、取締役提供資料の包括提出、少数投資家・LP開示拡大)で提出準備時間が数日→数週間〜1か月以上に拡大しました。
しかし、2026年2月12日にテキサス東部地裁が新規則をvacate(無効化)し、第5巡回控訴裁が3月に執行停止を認めなかったため、現在は旧フォームでの届出に戻っています。FTCは2026年3月に意見募集(RFI)を行い、5月には控訴手続きを年末まで停止したうえで、2026年末までに新たな規則案を公表する方針です。新規則が適用されるのは早くても2027年と見込まれ、当面は旧フォームを前提に準備しつつ、規則案の内容を注視する必要があります。
日本親会社の連結売上・総資産がSize of Personに参入されるため、ターゲットが小規模(2026年は$26.8M超)でも報告対象になりやすいのが日系企業特有の論点です。HSRカウンセル選任を従来より2-4週間前倒しすべきです。審査スタンスは2025年にFTC新Chair Andrew FergusonとAA AG Omeed Assefiが2023 Merger Guidelinesの継続使用を表明、新政権下では垂直合併への許容度拡大、構造的・行動的救済合意の許容度上昇が観測されています。
関税政策の影響とIEEPA最高裁判決
関税起因のM&AリスクではFederal Circuitが2025年8月に「IEEPAは関税賦課権限を大統領に付与しない」と判示し、連邦最高裁が2026年2月20日に6-3でこれを確認して根拠が無効化されました。Section 232・301による既存関税(鉄・アルミ50%等)は別根拠で維持されているため、M&A実務では関税起因のSupply Chain Disruption Risk評価がDDで継続論点となります。
5. DDのリスク:QofE・州税務・プライバシー法・環境・訴訟
Quality of Earnings(QofE) — 米国非上場企業に法定監査がない構造
米国非上場企業には日本のような法定監査制度がないため、買い手は対象会社の財務健全性を独自に検証する必要があります。これがQuality of Earnings(QofE)レポートが米国M&Aで事実上必須となる理由です。EBITDAの正常化、現預金の実在性、運転資本の妥当性、収益認識の適切性などが主な検証対象となります。
| 検証領域 | 主な確認内容 |
|---|---|
| EBITDA正常化 | 一時的費用、オーナー個人費用、非継続事業の影響を除外し、定常的な収益力を算定 |
| キャッシュ実在性 | 銀行明細とP/Lの照合により、未認識収益や架空売上の有無を確認 |
| 運転資本の妥当性 | 過去12か月平均に基づくTarget NWC設定、Closing時点での調整方針の検討 |
| 収益認識の適切性 | サブスクリプションや複合契約における収益認識タイミングの妥当性 |
州税務リスク — 5-10年遡及課税の可能性
米国では各州が独自の課税権を持つため、対象会社が事業を行う州での税務登録漏れが過去に遡及して課税対象となるリスクがあります。特に2018年のWayfair判決以降、物理的拠点がなくても一定の売上規模で課税義務が発生する「経済的Nexus」が広く採用され、対象会社が過去に州税務登録を怠っていた場合、時効が走らず長期間の遡及課税につながる可能性があります。
また、州ごとに独自の課税体系(売上ベースの総収入課税、フランチャイズ税等)があり、未払発見時には買収後の収益力に大きな調整が必要となる場合があります。州税務リスクは買収契約上の特別補償の対象として明示することが推奨されます。
プライバシー法・データDD
米国では連邦レベルの包括的なプライバシー法が存在しないため、州ごとに異なる規制への対応が必要です。2025年時点で19州が包括的なプライバシー法を制定済みで、消費者の個人情報を取り扱う事業はそれぞれの州法への対応状況を確認する必要があります。違反時の罰則は州により異なり、CaliforniaのCCPAなど特に厳格な州では高額な制裁金が科される可能性があります。
環境DD・訴訟リスクDD
米国は環境責任(Superfund法に基づく所有者責任など)と訴訟リスクが他国と比較して大きい市場です。買収前の環境調査(Phase I ESA)による潜在的な土壌・地下水汚染の確認、過去の係属中訴訟・集団訴訟・差別申立等の調査が標準的なDD項目となります。買収後に偶発債務として顕在化するリスクを最小化するため、これらのDDは省略できません。
米国企業のDD・QofEを相談したい
日本の公認会計士が、QofE・州税務・US GAAPの論点を日本本社向けに整理します。
DDの全体像はM&Aガイド DD編(総論)、正常収益力・ネットデット・運転資本の見方は財務・税務DD実務編、DD費用と期間の目安は海外DDの費用・期間・進め方をご覧ください。
6. 税務:連邦・州、OBBBA改正、日米租税条約
連邦・州法人税のランドスケープ
米国法人税は連邦21%(TCJA、OBBBAで恒久化)に加え、州法人税が0%(NV/WY/SD/TX)〜11.5%(NJ最高)と大きな格差があります。CA 8.84%、NY州7.25%+NYC 8.85%+MTAで実効17%超に達します。Texasは法人所得税なしFranchise Tax(2026年no-tax-due閾値$2.65M)で、Delaware HoldCoは州源泉所得のみ課税で持株会社構造に好適です。
OBBBA(2025年7月4日成立)が変えたM&A税務
2025年7月4日成立のOBBBA(One Big Beautiful Bill Act, P.L. 119-21)はM&A税務を大きく書き換えました。
Bonus Depreciation
100% Bonus Depreciation恒久化(2025年1月19日以降取得かつPlaced-in-service)→ステップアップ取得の魅力増大。
Interest Limitation
§163(j) Interest LimitationのEBITDA基準ATIが恒久化→LBOファイナンスの利息控除キャパシティ拡大。
国際税制(GILTI→NCTI、FDII→FDDEI)
§250控除はNCTIとFDDEIで2つの異なる控除率に分離されました:
| 制度 | 旧制度名 | §250控除率(改正前→改正後) | 実効税率 |
|---|---|---|---|
| NCTI(Net CFC Tested Income) | GILTI | 50% → 40% | 10.5% → 12.6% |
| FDDEI(Foreign-Derived Deduction Eligible Income) | FDII | 37.5% → 33.34% | 13.125% → 14% |
NCTIは外税控除haircutが20%→10%に改善、QBAI撤廃。両制度ともに2025年12月31日後に開始する課税年度から適用です。
§382制限 — NOL承継のM&A税務DD必須項目
§382制限(NOL承継制限)は5%以上保有株主の保有比率合計が3年間最低水準から50ポイント超増加で発動、年間NOL利用上限=ownership change直前株式時価×IRS長期非課税利率(典型2-4%)です。M&A税務DDでSection 382 Studyが必須であり、ターゲット会社のNOL残高×実質利用率(Section 382制限後)で買主への実質的価値を評価します。
Pillar 2(GloBE Rules)と日米連動
米国はIIR・UTPR・QDMTTを未導入ですが、2026年1月5日OECDが米国を「Qualified SbS(Side-by-Side) Regime」として認定。米国本社MNEには他国IIR・UTPRが適用されませんが、他国QDMTTは引き続き適用されます。
日本親会社は2024年4月IIR導入済、2026年4月UTPR・QDMTT追加施行で、米国子会社のJurisdictional ETRが15%未満となる場合(税控除多用・100%bonus depreciation活用で一時的に発生し得る)、日本側でTop-up Tax課税が起こり得ます。Jurisdictional ETR管理がM&A後の継続論点です。
日米租税条約の活用
日米租税条約(2019年議定書発効後)は以下の極めて有利な源泉税環境を提供します:
| 項目 | 条約適用税率 | 条件 |
|---|---|---|
| 親子間配当 | 0% | 直接持分50%超×12か月保有 |
| Portfolio配当 | 10% | 標準 |
| 利息 | 0% | 原則 |
| ロイヤルティ | 0% | 原則 |
LOB条項のpublic company test/active trade or business testの充足確認が必須です。FIRPTA(USRPHC株式譲渡15%源泉徴収)は不動産多保有ターゲットで論点化します。
7. PMIの設計:At-Will・WARN・組合・報酬ギャップ
At-Will Employment — 49州+DCで原則
米国雇用の根本原則はAt-Will Employmentで、49州+DCで採用、Montanaのみ例外です。公益に反する解雇や、就業規則・口頭の約束による黙示の契約に反する解雇などは、州の判例で例外とされています。
WARN Act — 60日前通知義務と州mini-WARN
WARN Act(Worker Adjustment and Retraining Notification Act)は100名以上の使用者に60日前通知義務、違反時は最大60日分back pay+benefitsを課します。州mini-WARN(California、NY、NJ、Illinois等)は連邦より厳格で、NJ WARNは2023年改正で50名超レイオフに90日前通知+severance pay義務を新設しました。
組合対応 — Successor Doctrineの罠
組合のある会社を事業譲渡(資産買収)で取得する場合、従業員の過半数を引き継ぐと、買い手が組合との団体交渉義務を承継する「承継使用者(Successor Employer)」とみなされることがあります。雇用の申し出の文言によっては、初期の労働条件を自由に決められなくなる点にも注意が必要です。
米国経営者の報酬構造 — 日系本社との大きなギャップ
| 階層 | 典型的報酬水準 | 構成 |
|---|---|---|
| S&P500 CEO | TDC中央値約$17M | Base $1-1.5M+Annual Bonus+LTI 70-80%(Performance過半・RSU上昇傾向) |
| Private Company CEO | Total Cash中央値$412,250 | +Equity保有約10% |
(出典:Pay Governance、Harvard Corporate Governance Forum)
日系買主の本社報酬体系(Base比率高、Bonus/Equity低)とのギャップが買収後リテンション課題となります。実務的にはRSU・Phantom Equity・Performance Unit・Profit Interest活用、Section 409A・280G・ISO/NQO区分設計が必要です。
PMI Day 1 → 100日 → 1年のロードマップ
| フェーズ | 主要タスク | 論点 |
|---|---|---|
| Day 1(クローズ当日) | Welcome message、CEO/CFO挨拶、Key talent retention bonus通知、Email/IT統合計画開示 | 不安払拭、初日メッセージの統一性 |
| Day 1-30 | 組織図確定、Key 10-20名との1on1、Reporting line確定、Vendor契約レビュー | Quick Win 3つの設定、現地法務責任者任命 |
| Day 31-100 | Compensation harmonization開始、Benefits統合、Synergy KPI 開始、Quarterly Review導入 | Day 100 Townhall、Communication cadence確立 |
| Day 101-365 | 戦略統合、Brand statement、Leadership succession、ERP統合計画 | Year 1 Anniversary Review、Exec Retention Bonus 1st payment |
主要なPMI失敗パターン(5類型)
PMIの全体像はM&Aガイド PMI編で、買収後の会計処理(PPA・のれんの償却と減損)は買収後の会計(PPA・のれん・減損)編で解説しています。
8. 業界別の論点:テック・AI、ヘルスケア、消費財、製造業、金融、エネルギー
米国M&Aの業界別動向は二極化が進んでおり、特にテック(AI集中)、ヘルスケア(Bolt-on志向)、エネルギー(OBBBAサンセット駆け込み)が活発です。以下、6業界別の主要論点をご紹介します。
大型テック案件の半数近くがAI関連。中堅日系企業には1億〜5億ドル規模のAIアプリ・業界特化型SaaSが現実的な対象で、CFIUSのミティゲーションを前提に計画します。
AI集中・mitigation必須
薬価交渉制度の本格化や2027〜28年の特許切れを背景に、大型買収よりも小〜中規模のボルトオン買収が主流です。アステラス×Iveric Bio、小野薬品×Deciphera などが代表例です。
Bolt-on主流
Mars×Kellanova(360億ドル)が成立する一方、Couche-TardによるSeven&iへの提案は撤回されました。関税と州の食品規制が中期的な論点で、日系企業は食品・飲料・ペットフードなどで機会を探っています。
$50-500M帯
2026年7月のUSMCA合同見直しで米国は延長に合意せず、毎年見直しの対象に。鉄・アルミ50%関税やFEOC制限の下で、日本企業はNon-FEOCの供給者として優位に立てる余地があります。
北米前提の再点検
日本生命×Resolution Life(82億ドル)やSMBCのJefferies出資拡大が代表例。州ごとの免許規制が論点で、中堅日系企業には保険ブローカーやB2B向けフィンテックが現実的な対象です。
$100M-$1B帯
OBBBAで太陽光・風力の税額控除は縮小し、着工済みの案件の価値が相対的に上昇。三菱商事×Aethon(約75億ドル)のように、ガス・LNG分野の大型投資が続いています。
着工済み案件を精査9. 勝ち筋・失敗パターン・アドバイザーの選び方
大企業の成功事例 — 日本企業の対米M&A 70年の蓄積
日本企業による米国M&Aは1980年代の大型案件以降、約70年の蓄積があります。以下は大企業による代表的な成功事例で、各社が独自の戦略アプローチで対米M&Aを成功に導いてきました。
| 案件 | 取引額・年 | 成功要因 |
|---|---|---|
| リクルートHD×Indeed | $10億・2012年 | 買収時売上$80M→2024年HRテクノロジー売上$80億(100倍)、調整後EBITDA$30億、海外売上比率1%→70%超。経営自律性とミッションの尊重が鍵 |
| 伊藤忠×Doleアジア青果・加工食品 | $16.85億・2013年 | 50年来の取引関係をベースに不採算事業整理、年70-80億円のシナジー実現 |
| 武田×Shire | 約6.2-6.8兆円・2019年 | 財務体質改善のため100億ドル超の非中核資産売却、純有利子負債/EBITDA 4.7→2倍未満に圧縮達成 |
| ブリヂストン×Firestone | $26億・1988年 | 1989-92年累計$12億損失・2001年初赤字を経て、20年超のSTPDCAで2010年代世界トップへ |
| サントリーHD×Beam | $160億・2014年 | 新浪剛史CEO就任後の3つの改革で正常化、2024年Suntory Global Spirits社名変更で統合一段進展 |
中堅・中小企業の対米M&Aの成功パターン
大型案件のニュースが目立つ一方で、近年は中堅・中小企業による対米M&Aも着実に増加しています。買収規模は$50M〜$500M程度のレンジが中心で、日本国内市場の縮小に対応した成長戦略、技術獲得、サプライチェーン強化など多様な目的で実行されています。中堅・中小企業の成功パターンには、以下の3類型が観察されます。
中堅・中小企業の対米M&Aでは、大企業以上に「少人数の経営チームでいかに案件を進めるか」が課題となります。本社で対米M&Aを担当できる人員は1〜2名であることが多く、そのため(i)現地アドバイザーへの実質的な権限委譲、(ii)PMI初期100日のフォーカスを2〜3項目に絞ること、(iii)買収後の現地経営者の継続雇用設計が、案件成功の鍵を握ります。買収規模が小さいからといって、米国DDの専門性や規制対応(CFIUS・HSR等)の重要性は変わらず、むしろ規模が小さいほど、効率的なリソース配分の設計が問われると言えます。
日本製鉄×U.S. Steel(2025、$149億)— 政権をまたいだCFIUS史上特異な経緯
本案件はバイデン政権による禁止命令をトランプ政権下でリセットし、新たなCFIUS審査のうえGolden Share付きNSA(National Security Agreement)を条件に承認された、CFIUS実務史上特異な事例です。 2023年12月の発表後、2025年1月にバイデン大統領が買収禁止命令を出しましたが、同年4月にトランプ大統領が再審査を命じ、6月13日にGolden Share付きのNSAを条件に承認、6月18日にクローズしました。
Golden Share(米国政府による特別株保有・特定意思決定への拒否権)はCFIUS実務において極めて異例であり、America First Investment Policy(2025年2月覚書、「過度に官僚的なミティゲーションを排除せよ」と指示)との緊張関係を持ちます。実務的含意は以下:
- Golden Share・取締役オブザーバー・米国本社commitment・米国人CEO・$110億以上の追加投資commitmentが新たなミティゲーション標準に
- Mega dealでは「Concrete Action型」ミティゲーション(具体的commitment)が必須となり、伝統的な情報遮断・米国人取締役選任のみでは不十分
失敗パターンの共通項
アドバイザー選定で確認すべきポイント
米国クロスボーダーM&Aは、案件の規模や論点が複雑になるほど、アドバイザーの実務経験と対応力が成否を大きく左右します。日系企業がアドバイザーを選定する際には、以下の2つの観点を確認することが重要です。
| 観点 | 確認すべき内容 |
|---|---|
| 1. 日米クロスボーダー案件の実務経験 | 日系企業による対米M&Aの実行支援実績、CFIUSやHSRなど米国特有の規制対応の経験、米国の主要法律事務所との連携体制があるか。机上の知識ではなく、実際にディールを完了させた経験の蓄積を確認することが重要です。 |
| 2. 日本語と英語の双方向コミュニケーション能力 | 日本本社向けの稟議資料・取締役会報告書の作成能力と、米国側のSPA・DDレポート等の英文ドキュメントへの精緻な対応力を併せ持つこと。日本本社の意思決定プロセスと米国側の交渉スピードを橋渡しできる体制が、案件の円滑な進行には不可欠です。 |
10. GGAの対米クロスボーダーM&A支援
Global Gateway Advisors(GGA)はシンガポールを拠点とする独立系のM&Aアドバイザリーファームで、グループ会社の株式会社グローバル・パートナーズ・コンサルティング(GPC)と連携して、米国が関わるクロスボーダーM&Aを支援しています。日本の公認会計士が、米国の法律事務所・会計事務所と連携しながら、日本本社の意思決定と米国側の交渉スピードの橋渡しをします。
米国が関わる支援実績
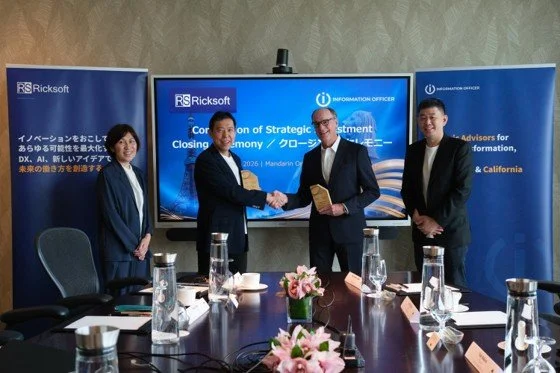
- 案件概要
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- シンガポールの美容医療企業Aesthetic Healthcare Holdings Pte. Ltd.(4ブランド・21店舗)を買収。
- GGAの支援
- SFRSからUS GAAPへのコンバート、内部統制の整備、財務報告プロセスの内製化・定着
※Information Officer社はシンガポールと米国カリフォルニア州に拠点を持ち、本件では米国子会社を含むグループ全体のストラクチャーを設計しました。SBCメディカルグループホールディングスは米国NASDAQ上場企業で、買収先の財務報告をUS GAAPに揃えるPMIを支援しました。
GGAの米国クロスボーダーM&A支援サービス
- 買い手側FA:戦略策定・候補発掘・初期接触・LOI交渉・DD統括・SPA交渉・PMI設計
- 売り手側FA:売り手側QofEの作成、買い手プロセスの設計、入札運営、SPA交渉
- 財務・税務DD:US GAAP・SOX対応、州税務の分析、収益力の検証(QofE)、運転資本の分析
- バリュエーション:DCF法、類似会社比較法、類似取引比較法
- CFIUS・HSR対応の支援:米国の法律事務所と連携した届出戦略の立案、ミティゲーション交渉のサポート
- PMI支援:Day 1〜100日の設計、リテンション・ボーナスの設計、US GAAPでの財務報告体制の構築
他国との比較やストラクチャーの考え方は、海外M&A 完全ガイドやM&Aガイド シンガポール編もあわせてご覧ください。
よくあるご質問
主な出典
PwC US Deals 2026 outlook/Bain Global M&A Report 2026/Mergermarket FY25/CFIUS Annual Report to Congress(CY2024・CY2025)/FTC・DOJ(HSR閾値、2026年3月RFI)/USTR・White & Case(USMCA合同見直し、2026年7月)/ABA 2025 Private Target Deal Points Study/IRS/SEC/JETRO/レコフ・MARR/Holland & Knight/Latham & Watkins/Hogan Lovells/Haynes Boone/各事務所のOBBBA解説(2025年7月〜2026年)/各社の適時開示・報道
関連記事

戦略策定からDD・バリュエーション・PMI・国別実務まで、海外M&Aの全体像。
Read More →
米国に次ぐ日系M&Aの仕向地。税制・M&Aの手法・リスク・事例を解説。
Read More →
日本勢の大型投資が続くインド。FDI規制・DD・税務・PMIの実務論点。
Read More →
人口2.8億人の巨大市場。外資規制・KBLI・DD実務・ノミニー問題を解説。
Read More →
M&A成功の鍵を握る、海外の経営統合プロセスの全体像。
Read More →
株式価値の評価プロセスと、評価手法の選び方。
Read More →
表明保証・補償・価格調整・アーンアウト。DDの発見事項を契約に落とし込む対応表つき。
Read More →
直接買収とシンガポール持株会社経由の比較。税制・外資規制・売却時の課税まで。
Read More →
正常収益力・ネットデット・運転資本・税務リスクの見方と、DD結果を価格・契約に反映する方法。
Read More →
DD費用を左右する要素、標準的なスケジュール、依頼前に準備する資料。
Read More →
出資比率ごとの権利、株主間契約、段階取得、持分法、出口の設計。
Read More →
PPA、のれんの償却と減損、在外子会社ののれんの換算、2026年の最新動向。
Read More →案件探索からDD・バリュエーション・交渉・PMIまで、米国の専門家ネットワークと連携してワンストップで伴走します。
米国企業の買収・出資をご検討の日系企業様、「買い」側のM&Aアドバイザー様はお気軽にご連絡ください。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な情報提供を目的としたものであり、個別案件への法務・税務上の助言ではありません。米国の規制・税制は頻繁に改正されるため、実際の検討にあたっては最新情報をご確認のうえ専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
監修:GGAクロスボーダーM&Aアドバイザリー部門


(注)上記記述は、その内容を弊社が保証するものではありません。詳細、最新情報は弊社までお問い合わせください。
監修:クロスボーダーM&Aアドバイザリー部門

