

クロスボーダーM&A 完全ガイド シンガポール編 【2026年版】
シンガポールは、日本企業が東南アジアへ進出・拡大するための最大のM&Aの拠点です。英米法ベースの透明な法制度と外資規制の少なさから、成長分野への投資が集まっています。本記事では、シンガポールに本拠を置き、日本の公認会計士が常駐してクロスボーダーM&Aを支援するGGAが、市場の最新動向から税制、M&Aの手法、リスク、事例までを、2026年10月時点の情報で解説します。
本記事の内容は、弊社が所属するGPCグループ(株式会社グローバル・パートナーズ・コンサルティング)が関東経済産業局の委託を受けて実施した「中堅・中小企業のための海外M&A事例集(2026年版)」における企業ヒアリングや現地専門家への取材で得られた知見を一部反映しています。
1. シンガポールM&A市場の最新動向【2025〜2026年】
2025年:アジア太平洋で数少ないプラス成長
BCGによると、2025年のアジア太平洋のM&A金額は4,400億米ドルと前年比3%減少しました。香港(-64%)、日本(-30%)、インド(-12%)が落ち込むなか、シンガポールは+18%と、中国本土・韓国と並ぶ数少ないプラス成長の市場でした。
ただし、数字は集計の範囲によって変わります。Chambersのまとめでは、シンガポール関連のM&A総額は704億米ドル(前年比-9.1%)、件数は過去10年で最少でした。一方で、シンガポール企業を対象とする案件は269億米ドル(+8.4%)、海外からシンガポールへのインバウンド案件は192億米ドル(+16.0%)と増えています。海外の買い手がシンガポール企業を買う動きは、むしろ強まったといえます。
2025年のシンガポールM&A市場のポイント
・件数は減少する一方、1件あたりの規模は大きくなり、10億米ドル超の案件が15件(計278億米ドル)
・分野別ではエネルギー・電力が首位(前年の約2倍)、次いで不動産、ハイテク(+37.6%)
・Simba TelecomによるM1の買収(S$14.3億)は、シンガポール通信業界で初めての業界再編
・海外からのインバウンド案件が増加し、シンガポール企業への買収ニーズは底堅い
日本企業にとっての位置づけ
関東経済産業局の「海外M&A事例集(2026年版)」によると、過去5年の日本企業による海外買収(In-Out)で、シンガポールは米国に次ぐ第2位(174件)です。ベトナム(115件)、タイ(75件)、インドネシア(58件)を大きく上回り、東南アジアでは最大の買収先です。
その背景には、シンガポールが単なる投資先ではなく、ASEAN全域を統括する地域拠点(リージョナルHQ)として機能していることがあります。シンガポール企業を買うことは、その会社が持つ周辺国の販路・物流・人材ネットワークを手に入れることでもあります。
2026年の動き
2026年に入っても、シンガポールは東南アジアのM&Aの中心です。Speedaの集計では、2026年4〜6月期の東南アジアのM&A金額(約169億米ドル)のうち、約6割をシンガポール関連の案件が占めました。電力・再生可能エネルギー、産業、テック系スタートアップの案件が目立ちます。
政策面では、2025年1月に合意したジョホール・シンガポール経済特区(JS-SEZ)が動き始め、製造はジョホール側、統括と資金はシンガポール側という分担がしやすくなっています。また、Enterprise Singaporeは2026年度予算で、企業向け融資制度(EFS)の上限を1借り手グループあたりS$5,000万とし、M&Aローンを国内・海外の買収の両方に使えるよう拡充すると発表しています。
2. 日本企業がシンガポールでM&Aを行うメリット
シンガポールは、日本企業の海外M&Aの対象国として、次のようなメリットがあります。
売却益の非課税には条件があります。13W条は不動産関連の非上場株式などを対象外としています。また2024年からは、シンガポールに十分な実体(経済的実質)のない会社が海外資産を売却した場合、その売却益が課税される10L条が導入されています。シンガポール持株会社を「出口」で使う場合は、実体の有無を事前に確認しておく必要があります。
シンガポール持株会社を通じて東南アジアの会社を買う場合のメリット・注意点は買収ストラクチャー編で、各国の税務上の論点はASEAN6カ国 税務DD比較で詳しく解説しています。
メリットを並べるのは簡単ですが、実務で最も重要なのは、自社の戦略に照らして「なぜシンガポールなのか」を明確にすることです。税制や規制の有利さだけで買収先の国を選ぶと、買収後に「シンガポールでなくてもよかった」という状況になりかねません。
GGAでは、案件の検討に入る前の段階で、戦略との適合性の整理からお手伝いしています。
3. シンガポールM&Aのリスク・注意点
メリットが大きい一方で、日本企業が見落としやすいリスクもあります。
競争法にも注意:シンガポールの企業結合規制は任意届出制ですが、競争を大きく制限すると判断されれば、事後に是正措置の対象になり得ます。目安として、統合後の市場シェアが40%以上(または上位3社の合計シェアが70%以上で20〜40%)の場合は、競争・消費者委員会(CCCS)への相談を検討してください。
DDで実際によく見つかる問題(関連当事者取引、源泉税の未納、売上計上のずれなど)はレッドフラッグ事例集に、財務・税務DDの具体的な進め方は財務・税務DD実務編にまとめています。
シンガポール案件のリスクを相談したい
シンガポール本拠のGGAが、検討段階に応じてリスク評価と次のステップをご提案します(秘密厳守)。
4. シンガポールM&A実務のポイント
会社法制度とガバナンス
買収対象は、多くの場合、株式会社の非公開会社(Private Company Limited by Shares)です。株主は50名以下で、株式の譲渡には制限がかかっています。取締役、株主総会、会計監査人、カンパニーセクレタリー(会社秘書役)などの機関があり、取締役のうち最低1名はシンガポールに居住している必要があります。
主なM&Aの手法
| 手法 | 概要 |
|---|---|
| 株式譲渡 | 最もシンプルで一般的。対象会社の株式を売買し、会社をそのまま引き継ぐ。 |
| 事業・資産譲渡 | 特定の事業や資産だけを取得。簿外債務を引き継ぎにくい一方、契約・許認可・従業員の移転手続きが必要。 |
| 合併(Amalgamation) | 会社法の手続きで2社以上を1社に統合。 |
| SOA | Scheme of Arrangement。裁判所の承認を経て行う手続きで、上場会社の買収などで使われる。 |
日本の会社分割や株式交換・株式移転にあたる制度はありませんが、事業譲渡やSOAを組み合わせることで、同じような効果を得ることができます。グループ内の再編についてはシンガポールの組織再編と実務で解説しています。
税務とクロージング
株式譲渡では、譲渡価額と株式の時価(純資産価額)のいずれか高い方の0.2%の印紙税がかかり、通常は買い手が負担します。シンガポールは配当に源泉税を課さないため、日本の親会社への配当送金は比較的シンプルです(日本側では、25%以上・6か月以上保有の外国子会社からの配当の95%が益金不算入)。
一方、日本側の外国子会社合算税制(CFC税制)には注意が必要です。法人税率17%に各種優遇が重なると、子会社の実際の税負担が20%を下回り、その所得が日本の親会社で合算課税される可能性があります。事業の実体があるか、受動的な所得(配当・利子など)がどれだけあるかによって扱いが変わります。また、連結売上高7.5億ユーロ以上のグループには、シンガポールでも2025年1月以降に開始する事業年度から、グローバル・ミニマム課税(国内ミニマム課税・所得合算ルール)が適用されています。
契約とクロージング後の手続き
株式譲渡契約(SPA)は英文で、表明保証・補償・価格調整などを細かく定めるのが一般的です。DDの発見事項を契約に落とし込む方法は最終契約(SPA)実務編で、少数出資から始める場合の株主間契約の設計は少数出資・資本業務提携編で解説しています。クロージング後は、会計企業規制庁(ACRA)への株主・取締役の変更届や、銀行口座の署名権者の変更などを速やかに行います。
従業員の承継・労務
株式譲渡では雇用主が変わらないため、雇用契約はそのまま続きます。事業譲渡の場合は、雇用法上、雇用条件ごと譲受人に引き継がれるのが原則で、従業員への事前の情報提供や協議が求められます。外国人従業員の就労ビザ(EPなど)は、雇用主が変わる場合に申請し直しが必要です。
2019年の改正以降、雇用法は管理職を含むほぼすべての従業員に適用され、不当解雇の申立ても可能になっています。さらに、採用・昇進・解雇における差別を禁じる職場公正法(Workplace Fairness Act)が2027年末に施行される予定です。買収後の人事制度の見直しは、これらを踏まえて進める必要があります。
5. 日系企業によるシンガポールM&Aの事例
日本企業がシンガポール企業を買収・出資した主な事例です。
Atlassian製品(Jira・Confluence等)の導入やクラウド移行を手がけるITコンサルティング会社に出資。シンガポール・米国の拠点を活かし、アジア太平洋での事業拡大を図る(GGAが買手・売手双方のFAとして支援)。
4ブランド・21店舗を展開する美容医療グループを取得し、海外成長の足掛かりに(GGAがPMIを支援)。
シーフード・肉類の輸入・加工・供給を手がける3社を子会社化。食材のサプライチェーン強化と、海外での販路拡大を狙う。
販売代理店を子会社化し、ASEANでの販売網を拡大。中堅製造業が販路開拓のために行うクロスボーダーM&Aの典型例。
半導体製造装置部品などを販売する同社を子会社化。相互の顧客基盤を活かし、アジアでの事業展開を広げる。
これらの事例に共通する目的は、「現地の顧客基盤・販路・人材の獲得」「シンガポールを起点とした東南アジアへの展開」「既存事業とのシナジー」の3つです。シンガポールの売り手は日本企業の誠実なビジネス姿勢に好意的なことが多く、双方の利害が一致しやすい土壌があります。
売り手がどこを見て買い手を選ぶのかは、経産省委託調査のヒアリングをもとに買い手が気づかない「売り手の本音」でまとめています。
6. 専門アドバイザーの役割と選び方
シンガポールのクロスボーダーM&Aを成功させるには、現地の法規制・商慣習に通じたアドバイザーの支援が欠かせません。選ぶときは、次の点を確認してください。
FAと仲介の違いや、アドバイザー報酬の一般的な相場は進め方・期間・アドバイザー費用編で、DD費用の目安は海外DDの費用・期間・進め方で解説しています。
アドバイザー選びで見落とされがちなのが、売り手側(セルサイド)の経験の有無です。買い手側の助言しかしたことのないアドバイザーは、売り手が何を考え、何に反応するのかを肌感覚では分かりません。
GGAは、シンガポールで買い手側・売り手側の両方の案件をクロージングまで支援してきました。交渉相手の論理を理解したうえで助言できることが強みです。
7. GGAの支援実績
シンガポールを中心とした、弊社のクロスボーダーM&A支援実績をご紹介します(開示可能な事例を抜粋)。
- 案件概要
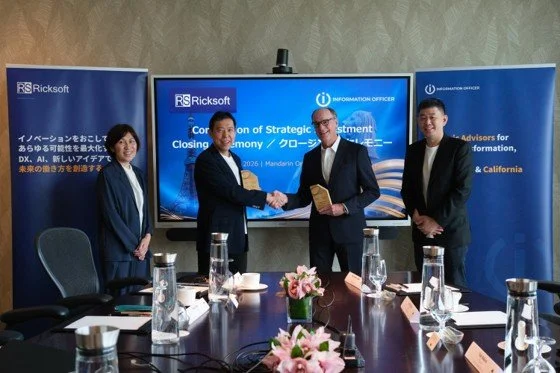
- シンガポールのITコンサルティング会社Information Officer Pte. Ltd.の発行済株式39%を取得。
- GGAの支援
- シンガポール・米国を含む買収ストラクチャーの構築、財務・税務・法務DDとバリュエーションの調整、株式譲渡契約書・株主間契約書の作成と交渉(日英)、クロージング手続、PMIに関する助言
- 案件概要
- シンガポールの美容医療企業Aesthetic Healthcare Holdings Pte. Ltd.(4ブランド・21店舗)を買収。
- GGAの支援
- SFRSからUS GAAPへのコンバート、内部統制の整備、財務報告プロセスの内製化・定着
- 案件概要
- シンガポールをアセアン事業の中核地と位置付け、卸売事業の体制強化を目的にSan Sesan Global社の株式を取得。
- GGAの支援
- San Sesan Global社側の売手アドバイザーとして、アドバイスと実行支援
- 案件概要
- 事業ポートフォリオの拡大と海外展開を掲げ、THE WORLD MANAGEMENT PTE LTD(TWM社)の株式を取得。
- GGAの支援
- TWM社側の売手アドバイザーとして、アドバイスと実行支援
- 案件概要
- ベトナム・ハノイのBiPlus Vietnam Software Solutions Joint Stock Companyを買収。
- GGAの支援
- 企業価値算定、財務・税務・人事DD、買収ストラクチャーの構築(GPCグループのGPC・GGA・GGVが連携)
※ベトナムの案件は、シンガポール本拠のGGAとハノイのGGVが連携して支援しました。
よくあるご質問
主な出典
BCG「M&A Outlook 2026」(2026年)/Chambers「Corporate M&A 2026: Singapore」(2026年4月)/Speeda「2Q2026 Quarterly SEA M&A Report」(2026年8月)/関東経済産業局「中堅・中小企業のための海外M&A事例集(2026年版)」/PwC Singapore「Budget 2025 commentary」/EY Singapore Tax Alert(2025年11月、13W条)/Enterprise Singapore「Budget 2026」/各社の適時開示・報道
関連記事

戦略策定からDD・バリュエーション・PMI・国別実務まで、海外M&Aの全体像。
Read More →
事業譲渡・合併・休眠会社化など、シンガポールでの組織再編の実務ポイント。
Read More →
経産省委託調査のヒアリングから見えた、中堅企業の海外M&A成功の分岐点。
Read More →
DDの全体像、クロスボーダー特有の財務・税務リスク、実施手順。
Read More →
M&A成功の鍵を握る、海外の経営統合プロセスの全体像。
Read More →
株式価値の評価プロセスと、評価手法の選び方。
Read More →
直接買収とシンガポール持株会社経由の比較。税制・外資規制・売却時の課税まで。
Read More →
株式譲渡課税・間接税・更正期間など、6カ国の税務DDの論点を横断比較。
Read More →
表明保証・補償・価格調整・アーンアウト。DDの発見事項を契約に落とし込む対応表つき。
Read More →
出資比率ごとの権利、株主間契約、段階取得、持分法、出口の設計。
Read More →
正常収益力・ネットデット・運転資本・税務リスクの見方と、DD結果を価格・契約に反映する方法。
Read More →
PPA、のれんの償却と減損、在外子会社ののれんの換算、2026年の最新動向。
Read More →案件探索からDD・バリュエーション・契約交渉・PMIまで、シンガポール本拠のGGAがワンストップで伴走します。
シンガポール企業の買収・出資をご検討の日系企業様、「買い」側のM&Aアドバイザー様はお気軽にご連絡ください。
関東経済産業局の委託調査「海外M&A事例集(2026年版)」を担当したチームが対応します。
(注)本記事は一般的な情報提供を目的としたものであり、個別案件への助言ではありません。税制・規制は頻繁に改正されるため、実際の検討にあたっては最新情報をご確認のうえ専門家にご相談ください。記載内容は2026年10月時点の情報に基づきます。
監修:GGAクロスボーダーM&Aアドバイザリー部門


